 买酒网
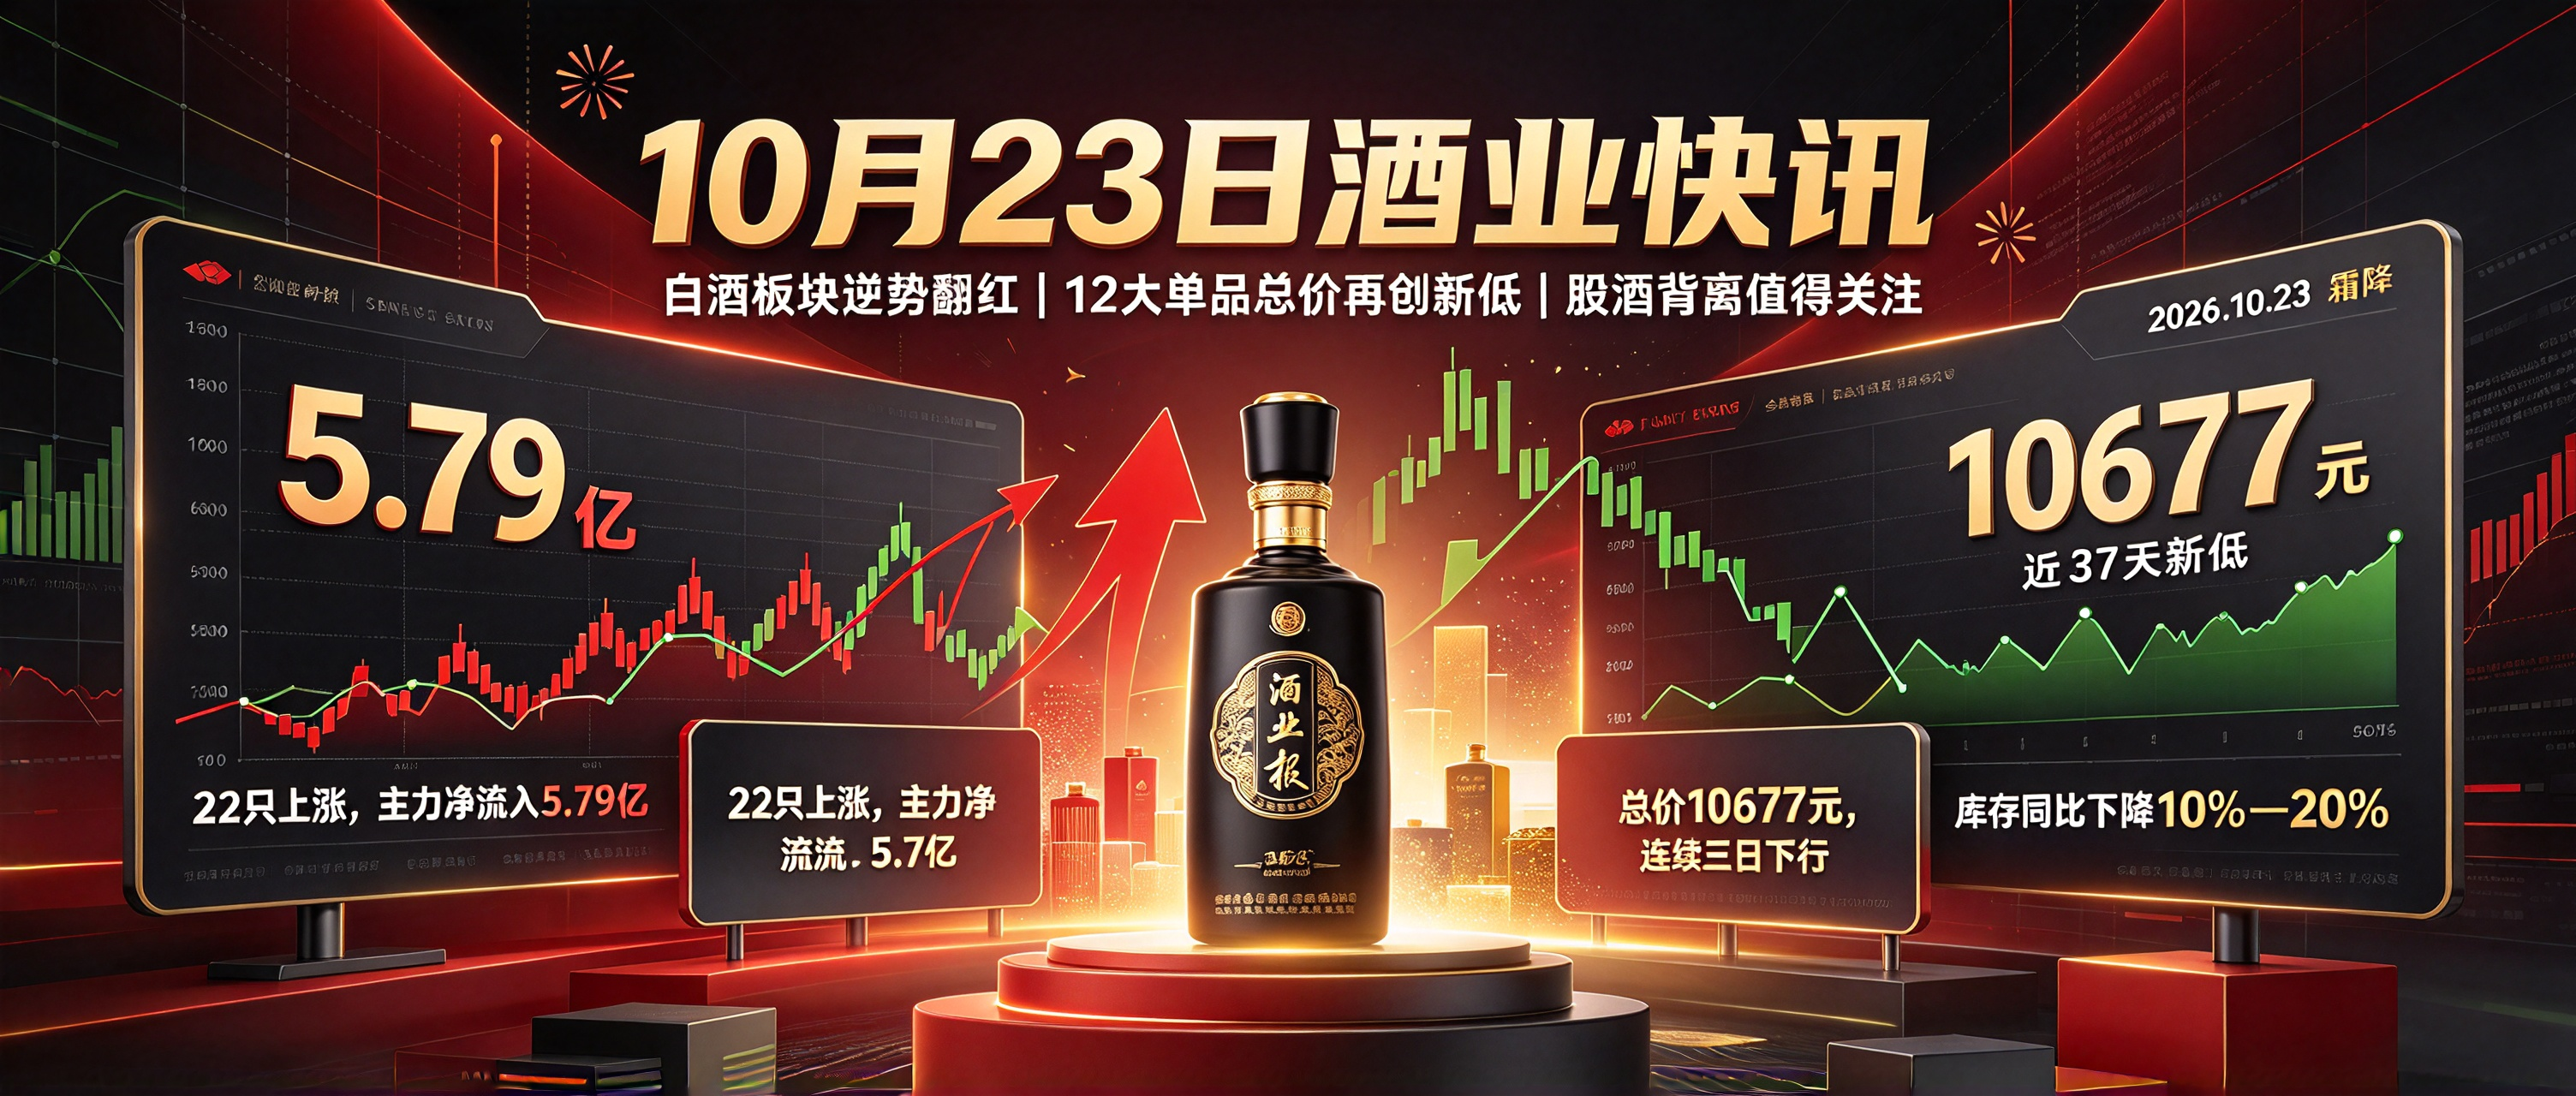
10月28日,五粮液三季报成为全场焦点,白酒股集体走低——五粮液(000858)2026年三季报显示,前三季度营收328.58亿元、同比增长7.25%,归母净利润97.11亿元、同比增长49.98%;但第三季度单季营收44.42亿元、同比暴跌37.68%,归母净利润9.58亿元、同比腰斩48.25%,前三季度经营活动现金流净额仅4668.41万元、同比下滑99.83%,合同负债从年初134.60亿元降至89.27亿元;受此影响,白酒股集体走低:皇台酒业盘中触及跌停、金种子酒跌超5%、金徽酒、五粮液、山西汾酒跟跌,贵州茅台报约1336元、跌约1.5%;终端价盘小幅转弱,12大单品"五涨五跌两平"、打包总价10688元下跌6元,结束此前连续两日回升并创3天新低,飞天茅台二连涨至1789元、茅台1935创10月上旬以来新高、洋河梦之蓝M6+大涨6元实现三连阳,而五粮液普五八代大跌7元至797元、800元关口再度失守;金徽酒三季报Q3由盈转亏(前三季度净利1.78亿元、同比降44.90%,但合同负债增长30.26%);机构端,高盛将五粮液目标价定于64元并维持"卖出",花旗同步下调至"卖出",11月1日《白酒质量通则》正式实施进入倒计时。
各位酒友早上好!今天是2026年10月28日星期三,农历九月十九。昨天我们还在聊"价盘连续两日回升",今天就被一份三季报打断了节奏——五粮液Q3单季净利腰斩近五成,直接带崩了白酒板块。一边是报表里的"冷",一边是终端端的"暖",这篇值得你花三分钟读完。
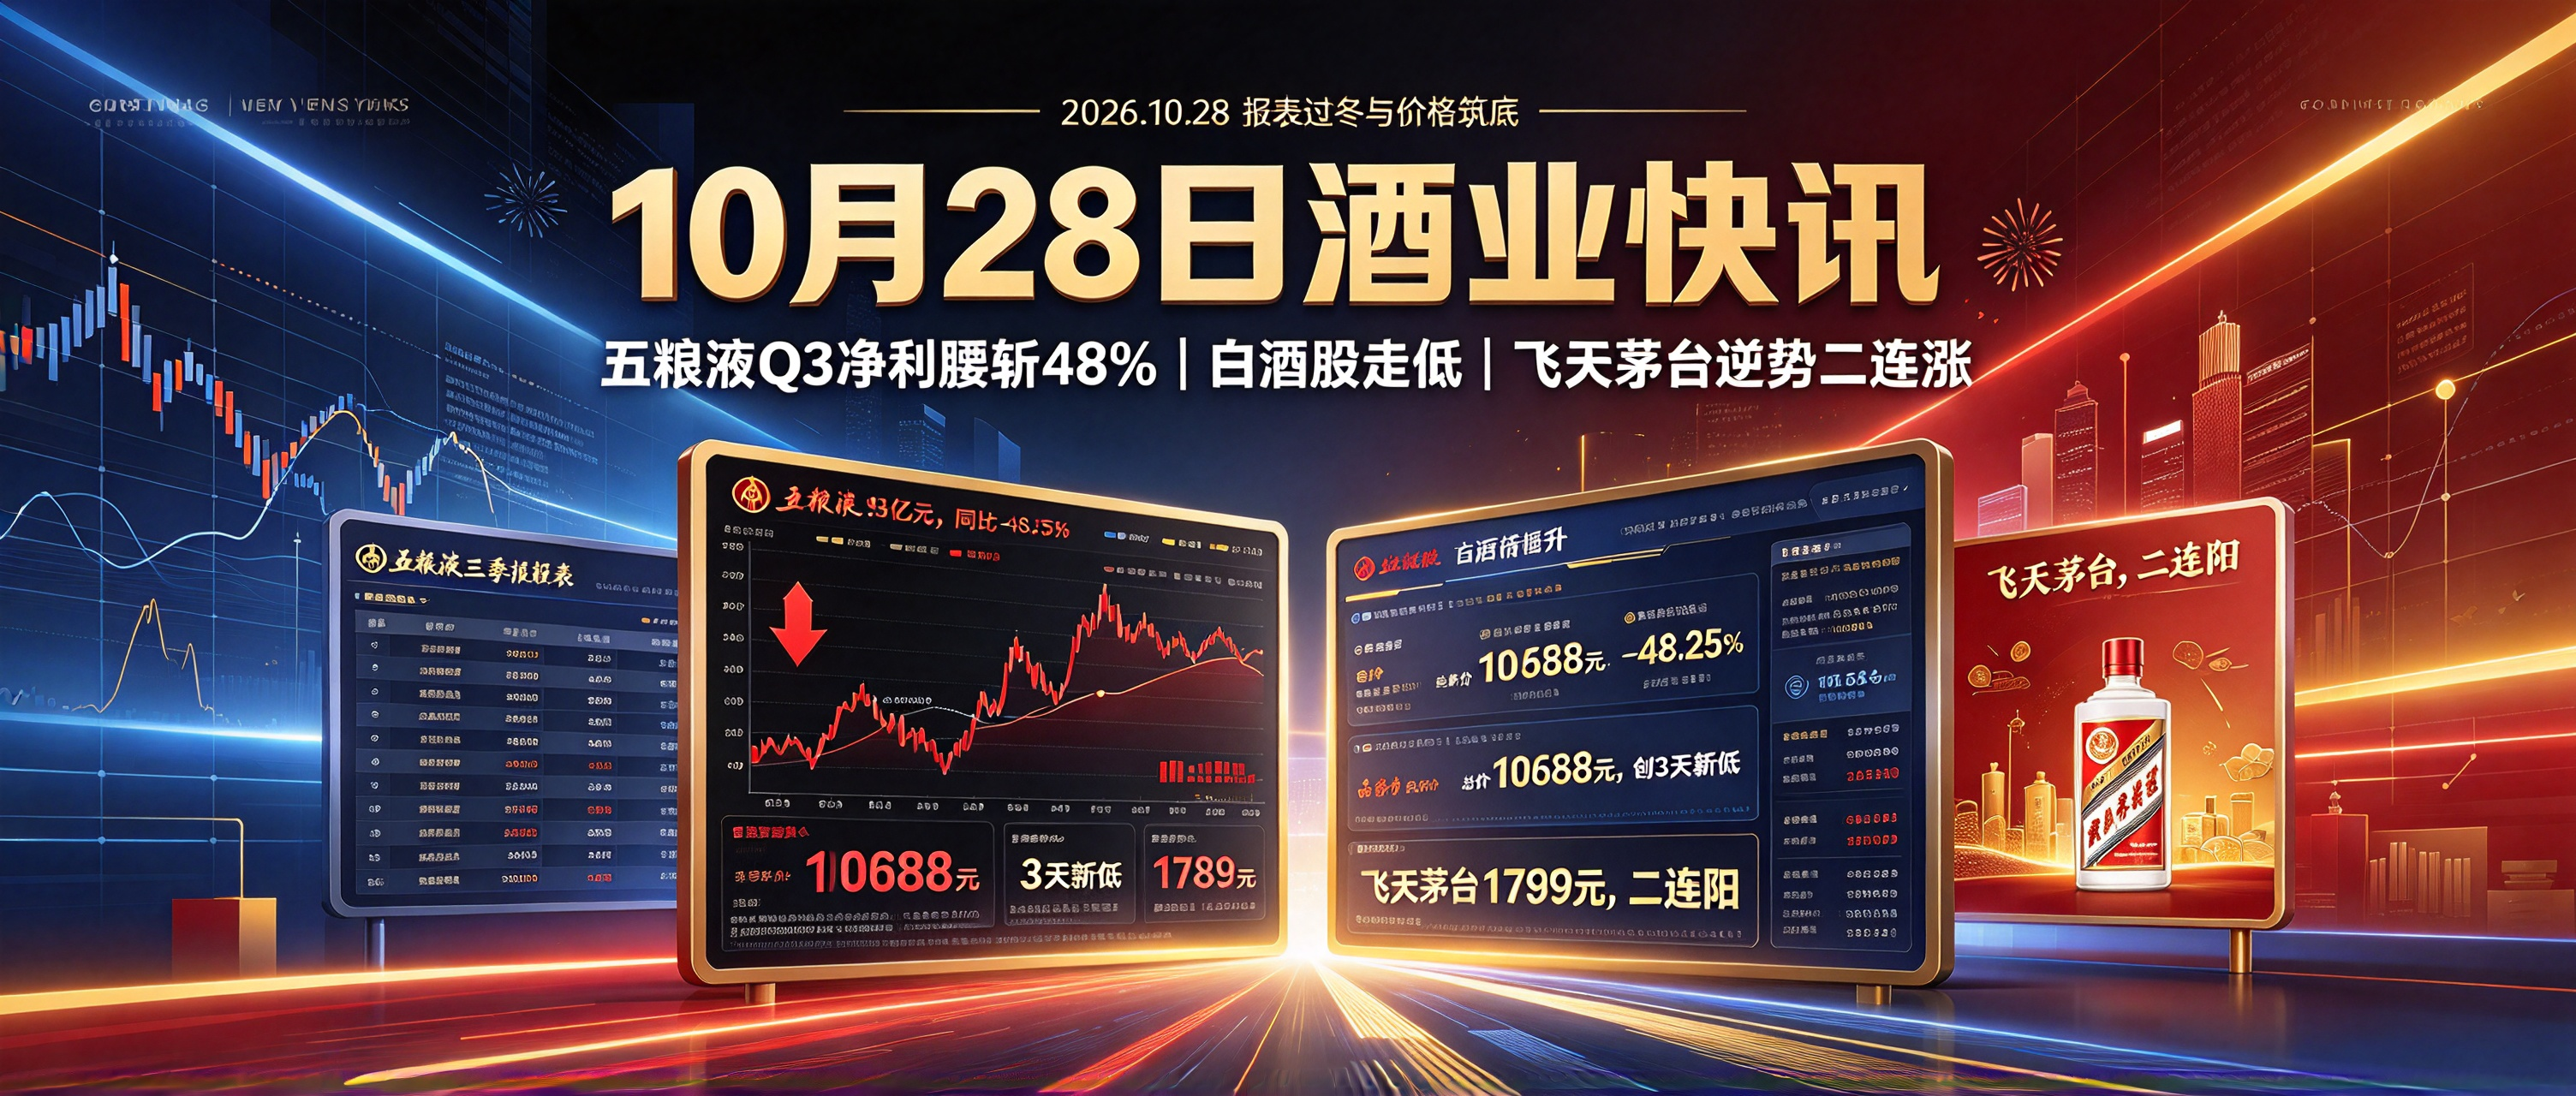
🏛️【今日酒水头条】五粮液三季报出炉:前三季净利增49.98%,Q3单季却腰斩48.25%
10月27日晚间,五粮液(000858)发布2026年三季报,这份报表呈现出"一张利润表、两张截然不同的脸"。
📊 两份数据,两个方向:
- 前三季度(累计):营业收入328.58亿元,同比增长7.25%;归母净利润97.11亿元,同比增长49.98%;扣非净利润94.41亿元,同比增长46.18%;基本每股收益2.5043元
- 第三季度(单季):营业收入44.42亿元,同比下降37.68%;归母净利润9.58亿元,同比下降48.25%;扣非净利润9.57亿元,同比下降48.16%
⚠️ 三个更值得细看的信号:
- 现金流"过冬":前三季度经营活动现金流净额仅4668.41万元,同比大幅下降99.83%;不过Q3单季经营现金流22.00亿元,已扭负回正
- 合同负债缩水:从年初的134.60亿元降至89.27亿元,减少约33.68%——作为经销商预付货款的"渠道信心指标",这一项最能反映渠道真实温度
- 家底依然厚实:期末货币资金约1117.30亿元,存货241.97亿元,总资产1719.60亿元,账上千亿现金成为穿越周期的安全垫
公司口径:前三季度利润增长主要系"上年同期基数较低"及元春旺季动销较好;Q3下滑则主要因"市场需求偏弱,相关产品销量减少"。
市场即时反应: 今日(10月28日)白酒股集体走低——皇台酒业盘中触及跌停,金种子酒跌超5%,金徽酒、五粮液、山西汾酒跟跌;五粮液盘中一度跌超5%,报71.61元;贵州茅台报约1336元、跌约1.5%;白酒Ⅲ板块指数盘中跌幅约2%。
💡 买酒网点评:
别被"前三季度+49.98%"这个数字带偏,它的一大半是"去年太差"衬出来的。 拆开看就很清楚:一季度赚走了前三季度归母净利润的八成以上,春节赚的钱撑住了"面子",Q3的真实动销才是"里子"。而这份"里子"里,其实藏着行业的主动选择——五粮液在主动控货、减少发货,用报表的短期阵痛,去换渠道库存的实质性去化。对普通酒友来说,这反而说明白了一件事:厂家正在把"价格体系"和"渠道健康"放在短期业绩前面,这对"买到真酒、买到价格稳的酒"是长久利好。
🔴【今日酒水价格】五涨五跌两平!总价10688元创3天新低,飞天茅台二连涨、五粮液普五失守800元
据新浪财经"酒价内参"10月28日最新数据,过去24小时中国白酒12大单品终端零售均价"五涨五跌两平",涨跌品种数量持平、但下跌端金额略占上风,整体价盘在连续两日回升后小幅转弱。
📈 上涨端(5款):
- 洋河梦之蓝M6+ +6元 → 607元:三连阳且涨幅逐日扩大,是今日上涨端最突出单品
- 水晶剑南春 +3元 → 414元:昨日回落后迅速反弹,价格升至20天以来最高位
- 茅台1935 +2元 → 686元:连续第二日走高,创下10月上旬以来新高
- 习酒君品 +2元 → 637元:近期涨跌交错,价格继续围绕640元一线波动
- 飞天茅台 +1元 → 1789元:二连阳继续小幅修复,重心自低位略有抬升
📉 下跌端(5款):
- 古井贡古20 -8元 → 525元:三连阳戛然而止,昨日反弹成果悉数回吐
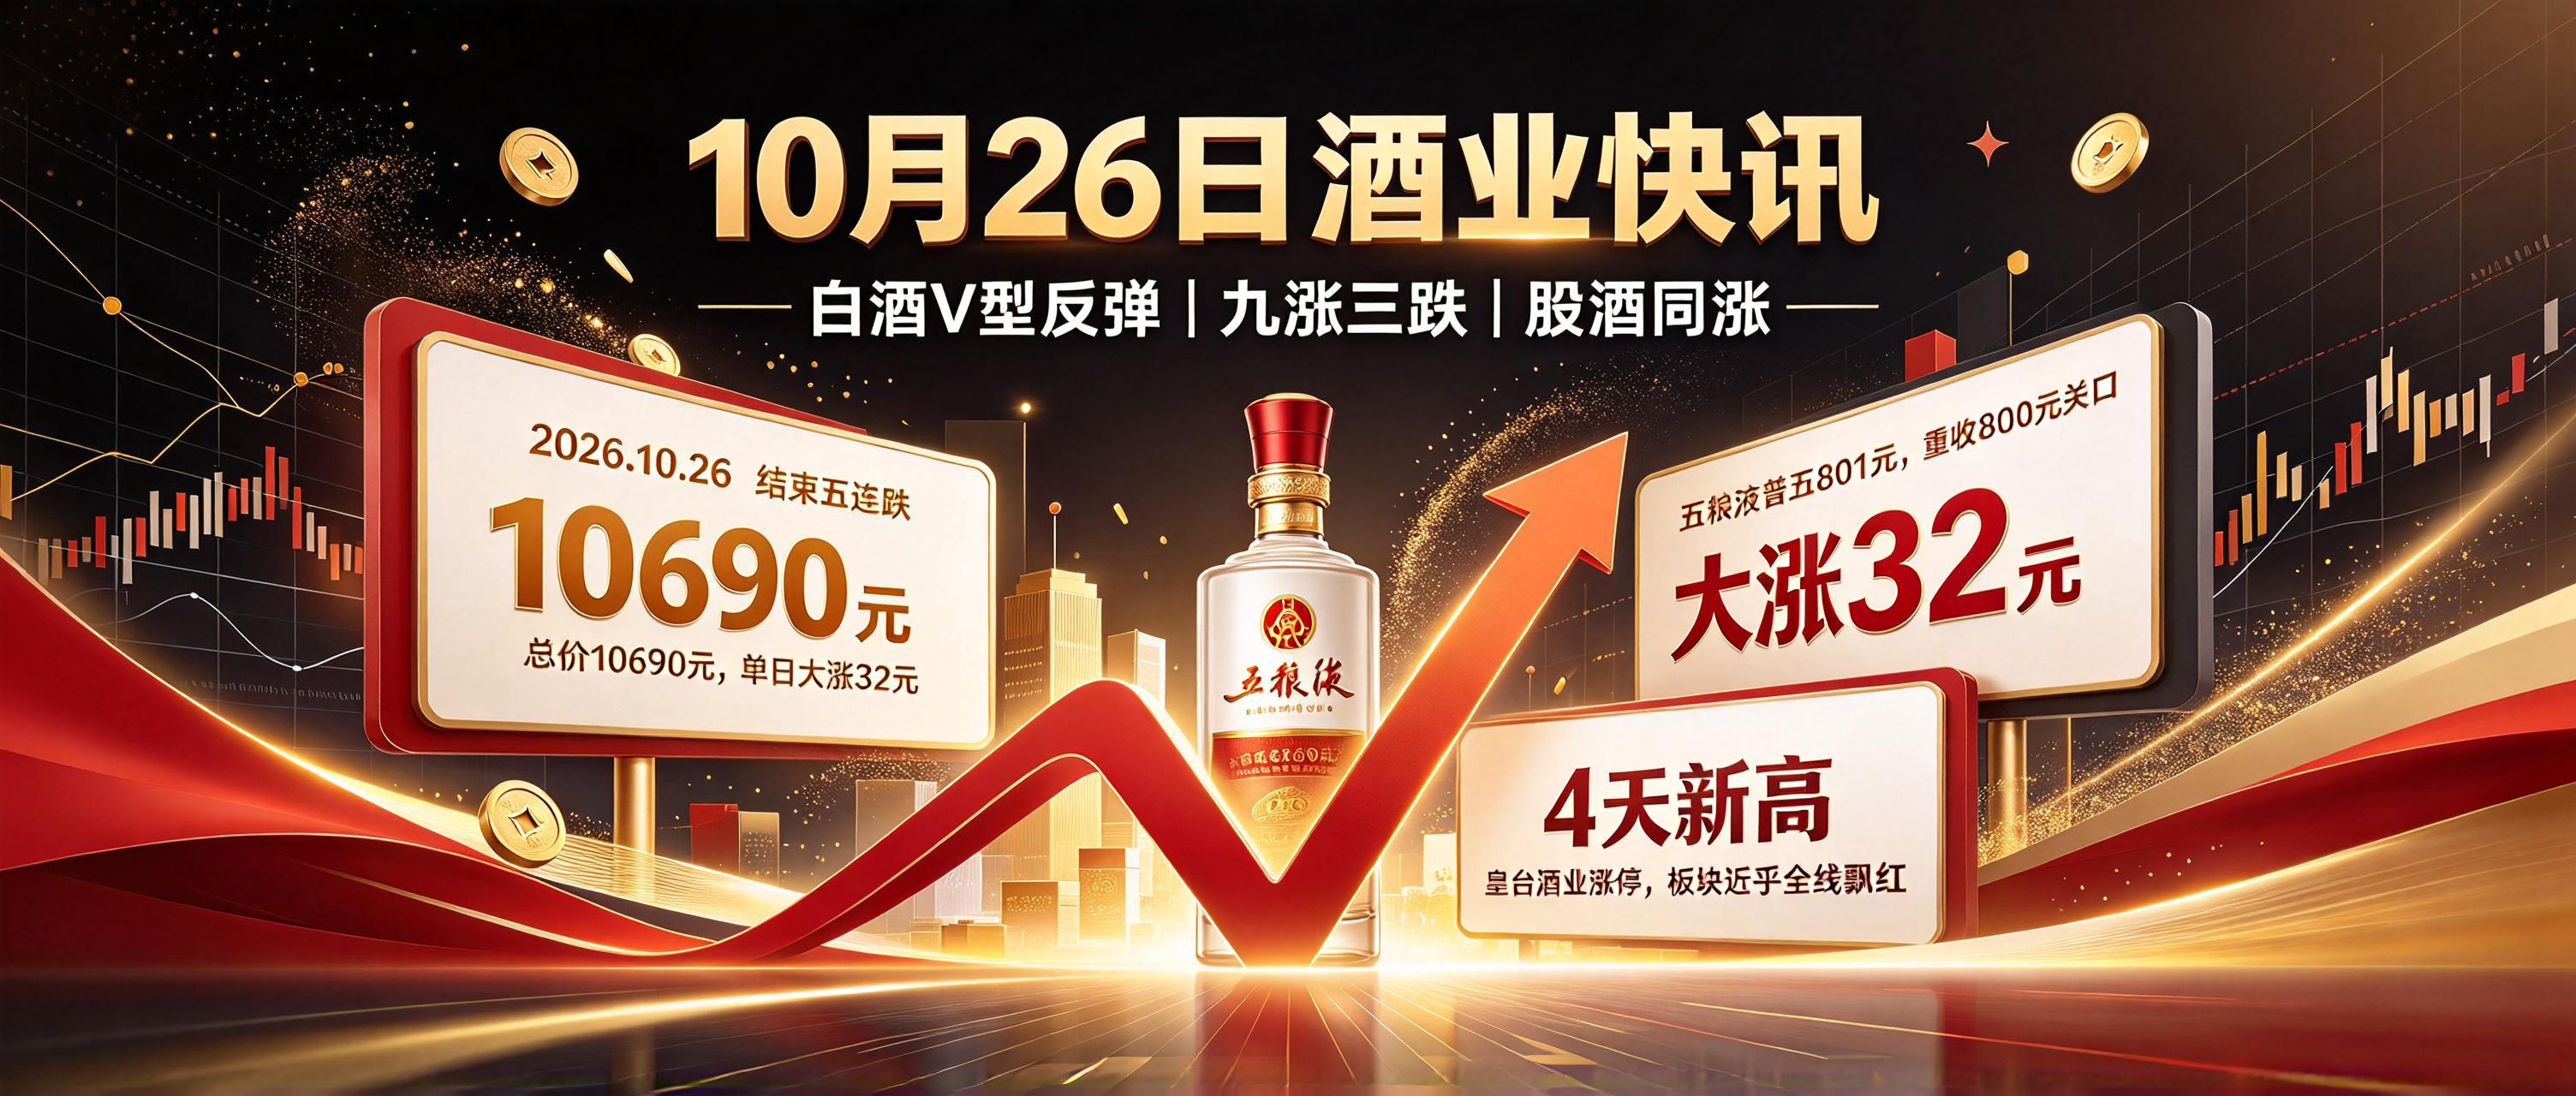
- 五粮液普五八代 -7元 → 797元:三连阳宣告结束,800元整数关口再度失守
- 精品茅台 -2元 → 2448元:昨日平盘后再度走低,近期弱势仍未扭转
- 国窖1573 -2元 → 884元:前期短暂回升后走势重新转弱
- 青花汾20 -1元 → 388元:连续第二日小幅调整,前期反弹势头渐次降温
➖ 持平(2款): 五粮液1618 维持825元,价格继续停留在近30天最低位;青花郎 保持688元,暂时止跌整理。
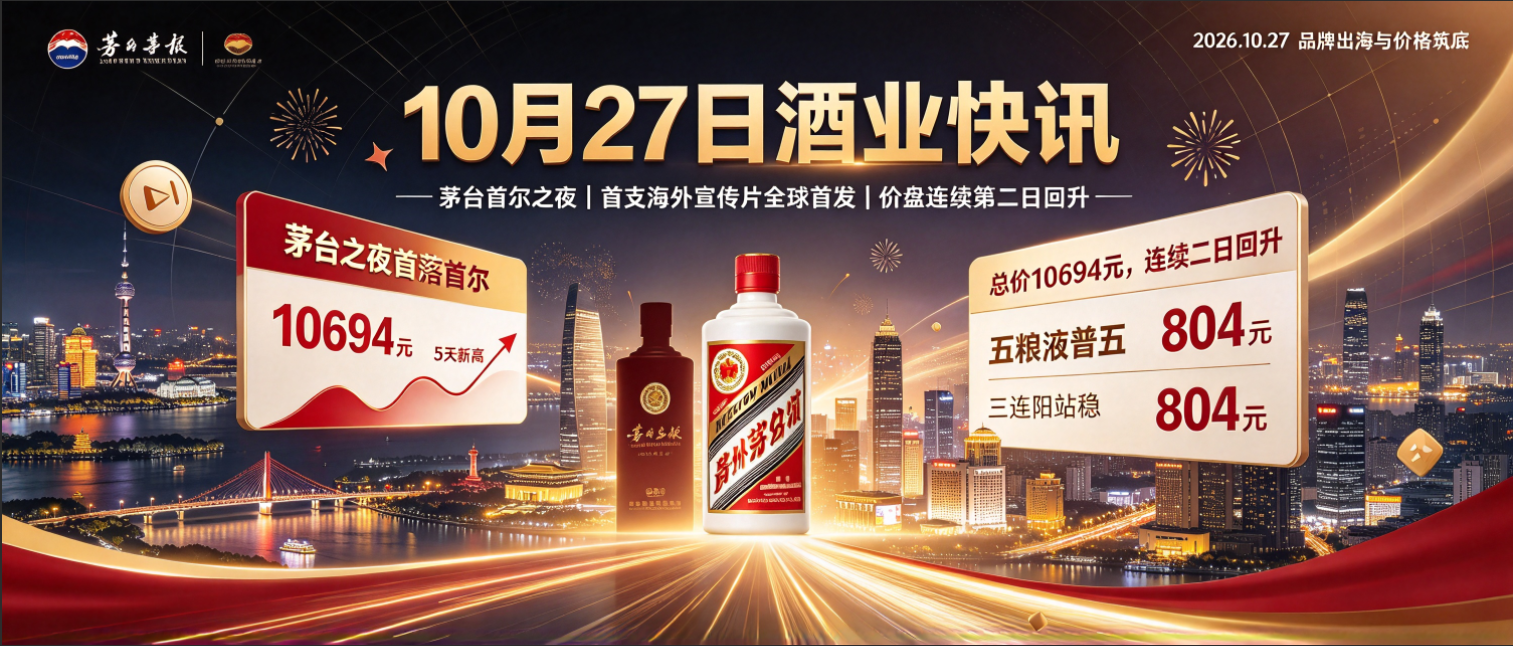
💰 总价: 12大单品各取一瓶打包价10688元,较昨日小幅下跌6元,结束此前连续两日回升,并创下3天以来新低。其中,古井贡古20和五粮液普五八代对价盘形成主要拖累,洋河梦之蓝M6+的上涨则提供一定支撑。
💡 买酒网解读:
今天盘面是典型的"整体小幅转弱、内部冷暖分明":
- 五粮液普五八代大跌7元、失守800元,与今天的三季报情绪形成呼应——份量最重的核心单品价格一松,整体价盘自然跟着向下
- 但飞天茅台二连阳、茅台1935创月内新高、梦之蓝M6+三连阳,说明高端与部分次高端单品的价格底仍在修复
- 古井贡古20单日跌8元,则提醒我们次高端仍在反复拉锯,还没有形成一致向上
给酒友的实用建议:价盘短期转弱、但结构在改善,这个阶段"不必追高,也不必恐慌"。刚需按需采购;300—700元次高端价位带今年让利最充分,价格下探最狠,也最容易淘到高性价比的好酒,适合精挑细选、小单分批。
📊【三季报专区】金徽酒Q3由盈转亏:前三季度净利降44.90%,合同负债却逆势增30.26%
与五粮液同日,金徽酒(603919)也于10月27日晚发布2026年三季报,成为"区域酒企承压"的一个典型样本。
📊 核心数据:
- 前三季度:营业收入23.39亿元,同比增长1.45%;归母净利润1.78亿元,同比下降44.90%;扣非净利润1.92亿元,同比下降39.59%
- 第三季度(单季):营业收入5.23亿元,同比下降4.16%;归母净利润-3564万元,由盈转亏(同比下降239.8%)
- 一个反差信号:前三季度合同负债8.23亿元,同比增长30.26%;销售收现26.66亿元,同比增长2.91%
结构上的"两头好、中间弱":
- 300元以上产品营收5.62亿元、同比+4.63%
- 100元以下产品营收约5亿元、同比+9.36%
- 100—300元产品营收12.04亿元、同比-1.93%(受控发货影响)
渠道亮点: 省外市场营收5.90亿元、同比+10.73%;互联网销售营收1.15亿元、同比+57.64%,成为新增长曲线。
💡 买酒网点评:
金徽酒这份报表,比五粮液更能说明"区域酒企现在的真实处境"。 营收微增、利润大降、单季转亏,表面看是"费用增加+股份支付"拖累,本质上是"消费场景受限→中档价位带失血→利润被放大压缩"。但有一条信息值得注意:合同负债同比大增30.26%,说明渠道对这个品牌仍有信心。对酒友的启示很实在:这轮调整里,本地龙头靠的是"基本盘稳";挑口粮酒、挑本地宴席用酒,比追概念更稳妥。
📈【机构研判】高盛给五粮液64元目标价、花旗降至"卖出",卖方分歧罕见拉大
三季报落地后,机构对五粮液的分歧,达到了龙头白马股中极为罕见的程度。
📉 看空一方:
- 高盛:10月27日发布五粮液业绩点评,保持"卖出"评级、12个月目标价64元,判断股价仍有约14%下行空间(点评估值时股价约75元)
- 花旗:将评级从"买入"直接下调至"卖出",目标价从约150元砍到72.2元,核心逻辑直指财务重述背后的"大规模渠道库存回收"与渠道压力
- 摩根大通:同样给出"卖出",目标价58元
📈 看多一方:
- 里昂证券维持"买入"、目标价104元;麦格理维持"买入"、目标价74元
- 从均值看,17位分析师12个月平均目标价约80.88元,最高128元、最低55元——跨度超过一倍
行业层面的判断则更趋一致:
- 高盛(10月14日行业前瞻):2026年三季度将成为行业盈利低谷,酒企仍将渠道健康置于短期发货量之前;预计行业Q3销售额、净利润平均同比降6%、7%,Q4营收降幅有望收窄至1%、净利润转为增长13%
- 国泰海通:行业已从"供给过剩"向"供给收缩、需求企稳"演变,白酒或已处在底部区间
- 华创证券:白酒三季度仍处出清筑底期,多数酒企"报表调整幅度大于实际动销降幅"
💡 买酒网点评:
券商的"底"是从报表推出来的,"价"是从批价走出来的。 今天这一幕其实很有代表性:利润表还在"过冬",但批价和库存这两项更真实的指标已经在改善——高盛也承认"合理控货与库存改善已支撑头部品牌批价相对稳定"。对日常买酒的人来说,最该盯的从来不是股价,而是两件事:批价稳不稳、库存去得快不快。 这两项稳了,酒价就稳了。
📜【标准前瞻】《白酒质量通则》11月1日实施,白酒即将进入"通用国标"时代
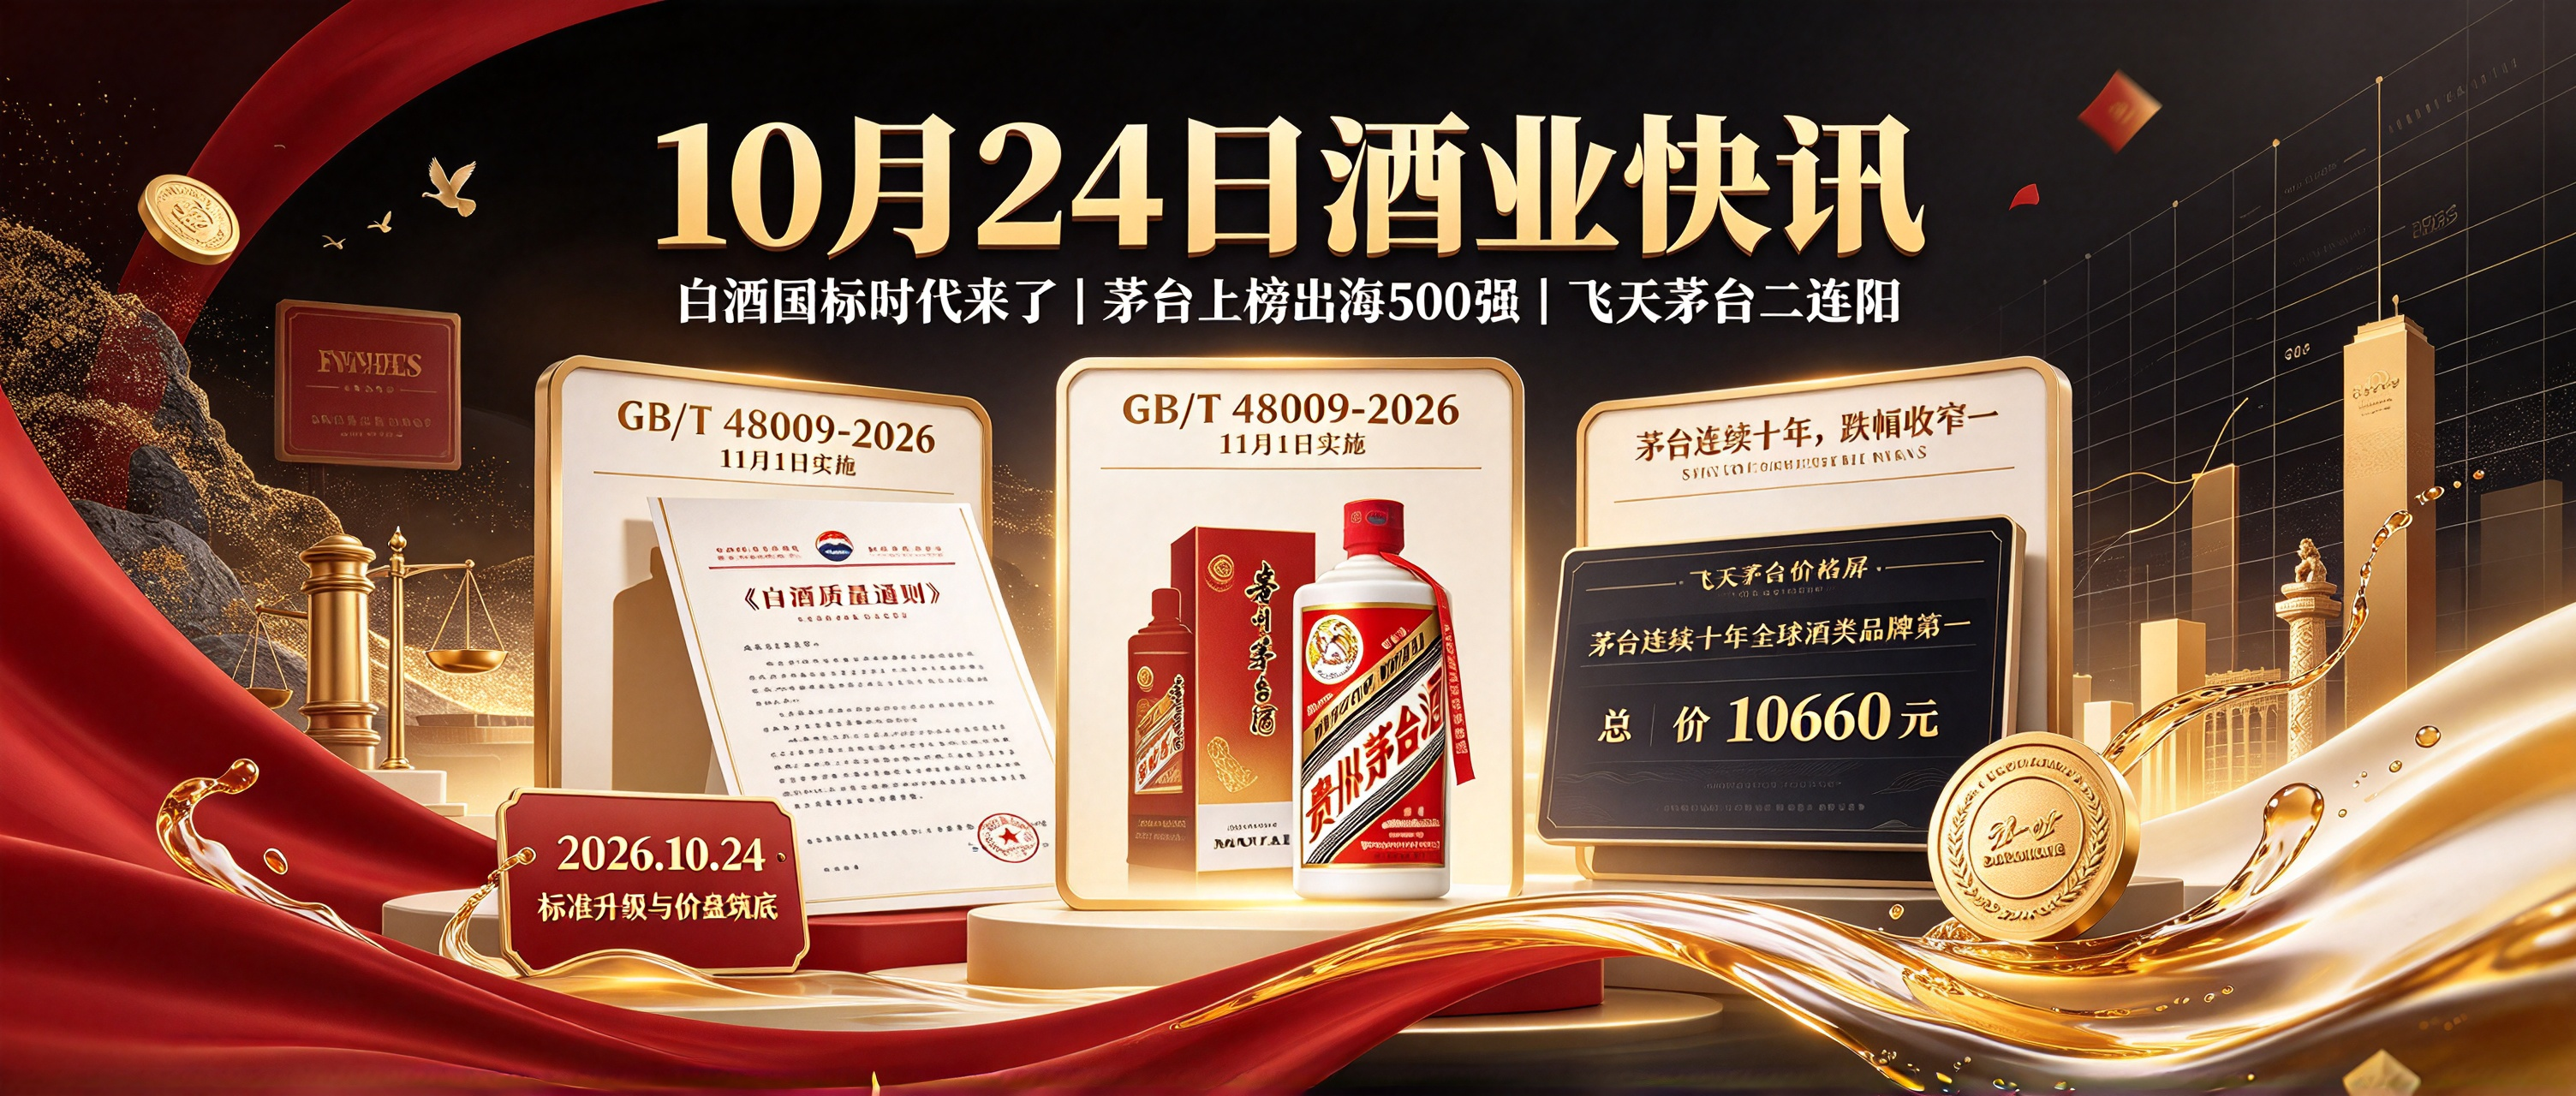
距离11月1日还有4天——白酒行业首个全品类通用国家标准《白酒质量通则》(GB/T 48009-2026)将正式实施。
它带来四个关键变化:
- 统一"行业语言":首次在全行业统一界定"白酒""酒曲""发酵容器""蒸馏容器""贮存容器"等核心术语
- 明确"白酒"定义:以谷物为原料、主要采用酒曲为糖化发酵剂,经蒸煮、糖化、发酵、蒸馏、陈酿、勾调而成,不得直接或间接添加非自身发酵产生的呈色呈香呈味物质,且固态或半固态发酵产品不得添加食用酒精
- 规范质量评级:以感官评价、生产过程、理化指标综合评级,等级数量"宜不超过2个"
- 强化过程管控:对酿造生态环境、工厂建设提出规范,要求出厂前检查生产记录文件、勾调全流程建立台账
💡 买酒网点评:
这条标准最大的价值,是把过去"说不清"的东西变"说得清"——"纯粮""年份""工艺"这些过去的擦边球宣传,从11月1日起将有一套统一判定依据。对普通酒友最直接的好处是:以后买酒可以少花很多心思去辨真伪,认准正规渠道和执行标准基本就不会踩坑。 需要留意的是,标准实施也会加速行业出清——合规成本提升后,靠贴牌、低价走量的小厂压力会更大。
🍶【行业动态】峨眉山威士忌大会定档11月4—6日;华糖万商大会定档11月26—28日
① 2026首届四川(峨眉山)威士忌产业发展大会定档11月4—6日
大会主题"威起峨眉·酝见东方",由中国酒业协会主办,11月4日报到、11月5日开幕及两大平行论坛、11月6日项目考察。同期举办中国酒业协会威士忌专业委员会技术委员会2026年会,并配套"峨眉山威士忌快闪嘉年华"(11月1日—8日,峨秀湖音乐营地)。
② 2026华糖万商大会定档11月26—28日(郑州)
作为年末渠道选品与厂商对接的重要窗口,将在郑州国际会展中心举办。
③ 其他看点速览:
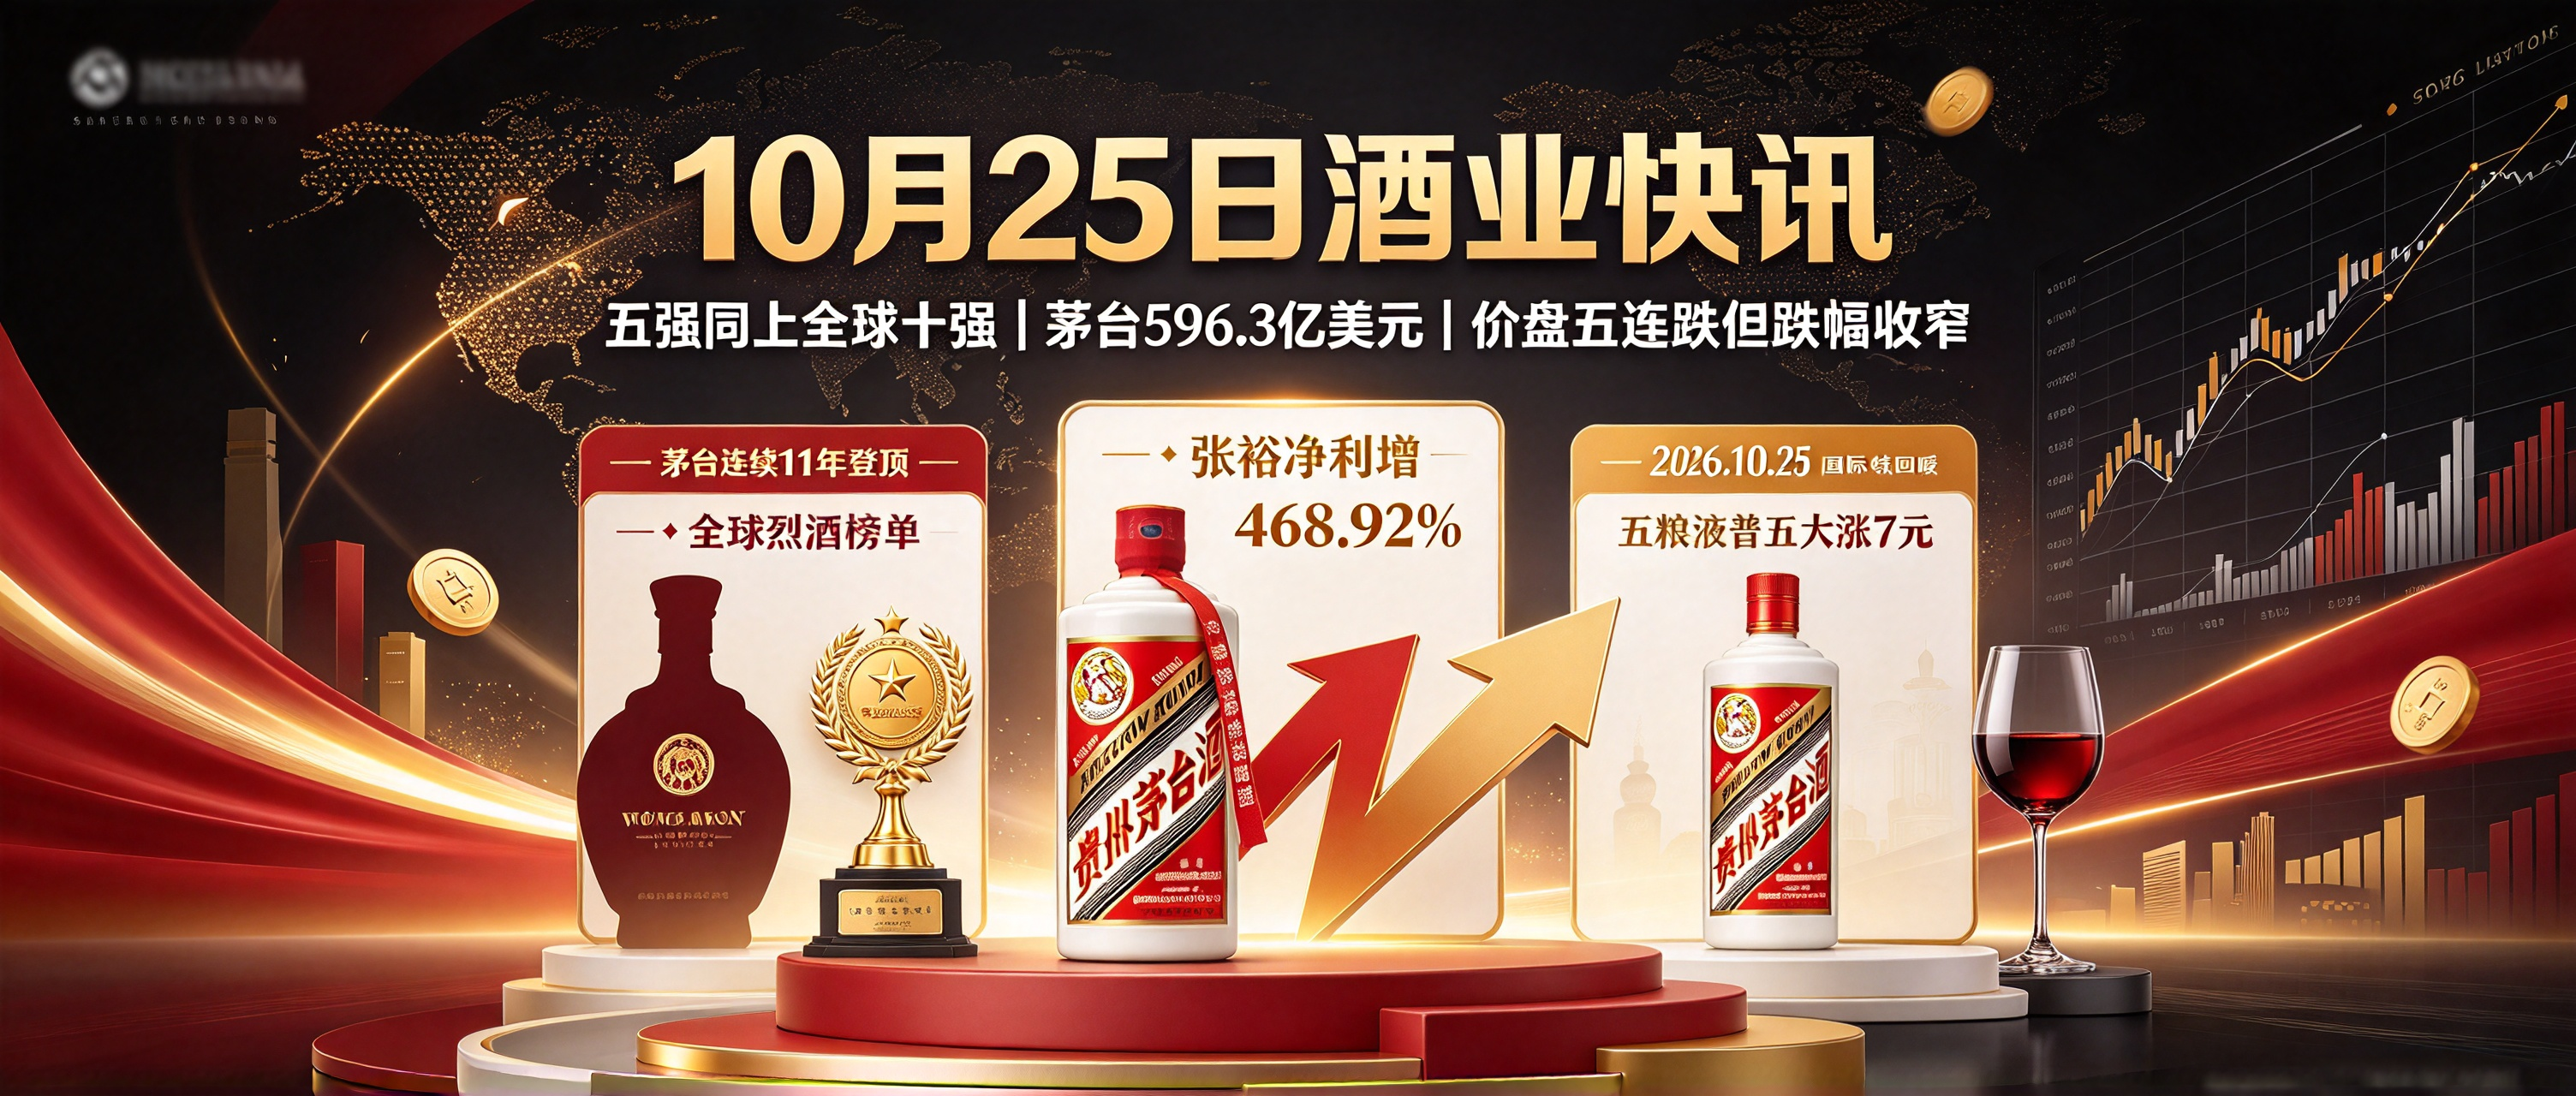
- 茅五汾泸洋入选全球烈酒品牌价值十强(Brand Finance),茅台以596.3亿美元品牌价值连续11年登顶
- 陈华10月19日深入制酒车间调研茅台酒下沙轮次生产;茅台下沙生产工作已全面铺开
- 泸州老窖首发28度高光NBA限定系列;女儿红(宁波)封藏馆开业,华东首家
- 张裕A第三季度归母净利润1090.7万元、同比大增468.92%;珠江啤酒前三季度营收52.32亿元(+3.14%)、净利润9.90亿元(+4.87%)
- 中证白酒指数最新股息率约4.64%,泸州老窖、五粮液分别约8.22%、7.28%
💡 买酒网点评:
把这几条放一起看,行业的主线只有两个字——"场景"。威士忌大会在峨眉山落地、白酒企业集体出海拿品牌榜、黄酒把头封藏馆开进宁波,酒企已经不满足于"把酒卖出去",而是想方设法把酒"放进你生活的某个具体时刻里"。对酒友最直接的好处是:想买什么场景的酒,选择只会越来越多。
📅【重要节点提醒】三季报进入收官周,这几件事别错过
- 10月28日 五粮液三季报(已披露)
- 10月29日 山西汾酒披露三季报
- 10月30日 泸州老窖披露三季报
- 10月31日 贵州茅台披露三季报(预约日)
- 11月1日 《白酒质量通则》(GB/T 48009-2026)正式实施——白酒行业首个全品类通用国家标准
- 11月4日—6日 2026首届四川(峨眉山)威士忌产业发展大会
- 11月26日—28日 2026华糖万商大会(郑州国际会展中心)
💡 买酒网点评:
这一周是"业绩+标准"双验证的关键窗口:三季报会检验"筑底"成色,《白酒质量通则》实施会重塑行业规则。对日常买酒的人来说,最该盯的从来不是股价,而是两件事:批价稳不稳、库存去得快不快。
三季报集体"晒底"、价盘结构在改善、双11大促已开启,现在正是全年选酒、囤酒的性价比窗口。
👉 关注【买酒网】公众号,后台回复关键词领福利:
- 回复【今日价单】:领取更新至10月28日的《2026年10月主流白酒批价参考表》,12大单品+20款名酒实时更新
- 回复【三季报】:领取五粮液、金徽酒等首批酒企三季报核心数据解读,看懂"营收、净利、现金流、合同负债"四个关键指标
- 回复【次高端捡漏】:获取300—700元高性价比次高端名酒选购清单——今年让利最充分的价位带
- 回复【白酒新国标】:领取《白酒质量通则》核心要点解读,看懂11月1日起买酒该看哪些标
👉 点击文末"阅读原文",直达买酒网官方商城:
✅ 节后囤酒专场,整箱购更划算
✅ 次高端名酒专场,今年性价比最好的价位带
✅ 小酒低度酒专区,自饮独酌新选择
✅ 名酒礼盒+黄酒+葡萄酒组合,家宴聚会一站备齐
✅ 满减+赠品鉴小酒+顺丰包邮
✅ 一品一码全程溯源,正品保障,破损包赔
关注买酒网,每天为您带来最新酒业资讯。买真酒、买好酒、买划算的酒,就上买酒网!
📅 2026年10月28日 | 买酒网编辑部出品