 买酒网
10月29日,山西汾酒三季报与白酒股的"掉队"行情,把行业"筑底期"的真实处境摆到了台面上——山西汾酒(600809)2026年三季报显示,前三季度营收283.82亿元、同比下降13.80%,归母净利润83.38亿元、同比下降26.89%;第三季度单季营收73.38亿元、同比下降18.11%,归母净利润18.99亿元、同比下降34.52%;不过报表里也藏着"暖信号":渠道库存已回落至健康合理区间,青花汾酒系列批价保持稳健,42度青花汾酒30销量增长超三成、53度青花汾酒25销量翻番,白玉汾酒、玫瑰汾酒系列销量增长近8倍;二级市场上,10月28日全市场普涨(4156只个股上涨)之日,白酒Ⅱ板块19只成分股却全部收绿、整板块跌2.20%,成为当日唯一主力净流出的板块(-3.63亿元),贵州茅台收1330.75元跌1.85%、五粮液收72.40元跌3.95%;终端价盘上,12大单品"两涨五跌五平"、打包总价10674元下跌14元,创4天以来新低,飞天茅台跌3元至1786元结束二连阳、五粮液普五八代跌6元至791元、国窖1573跌破880元、洋河梦之蓝M6+退回601元;机构端,高盛预计2026年第三季度是行业盈利低谷,第四季度净利润有望转为增长13%;企业动态密集:贵州拟将"12987"工艺转为数据模型、张裕拟增持爱斐堡股权、欧洲酒庄酝酿明年提价(玻璃瓶与包材成本承压);11月1日《白酒质量通则》正式实施进入3天倒计时。
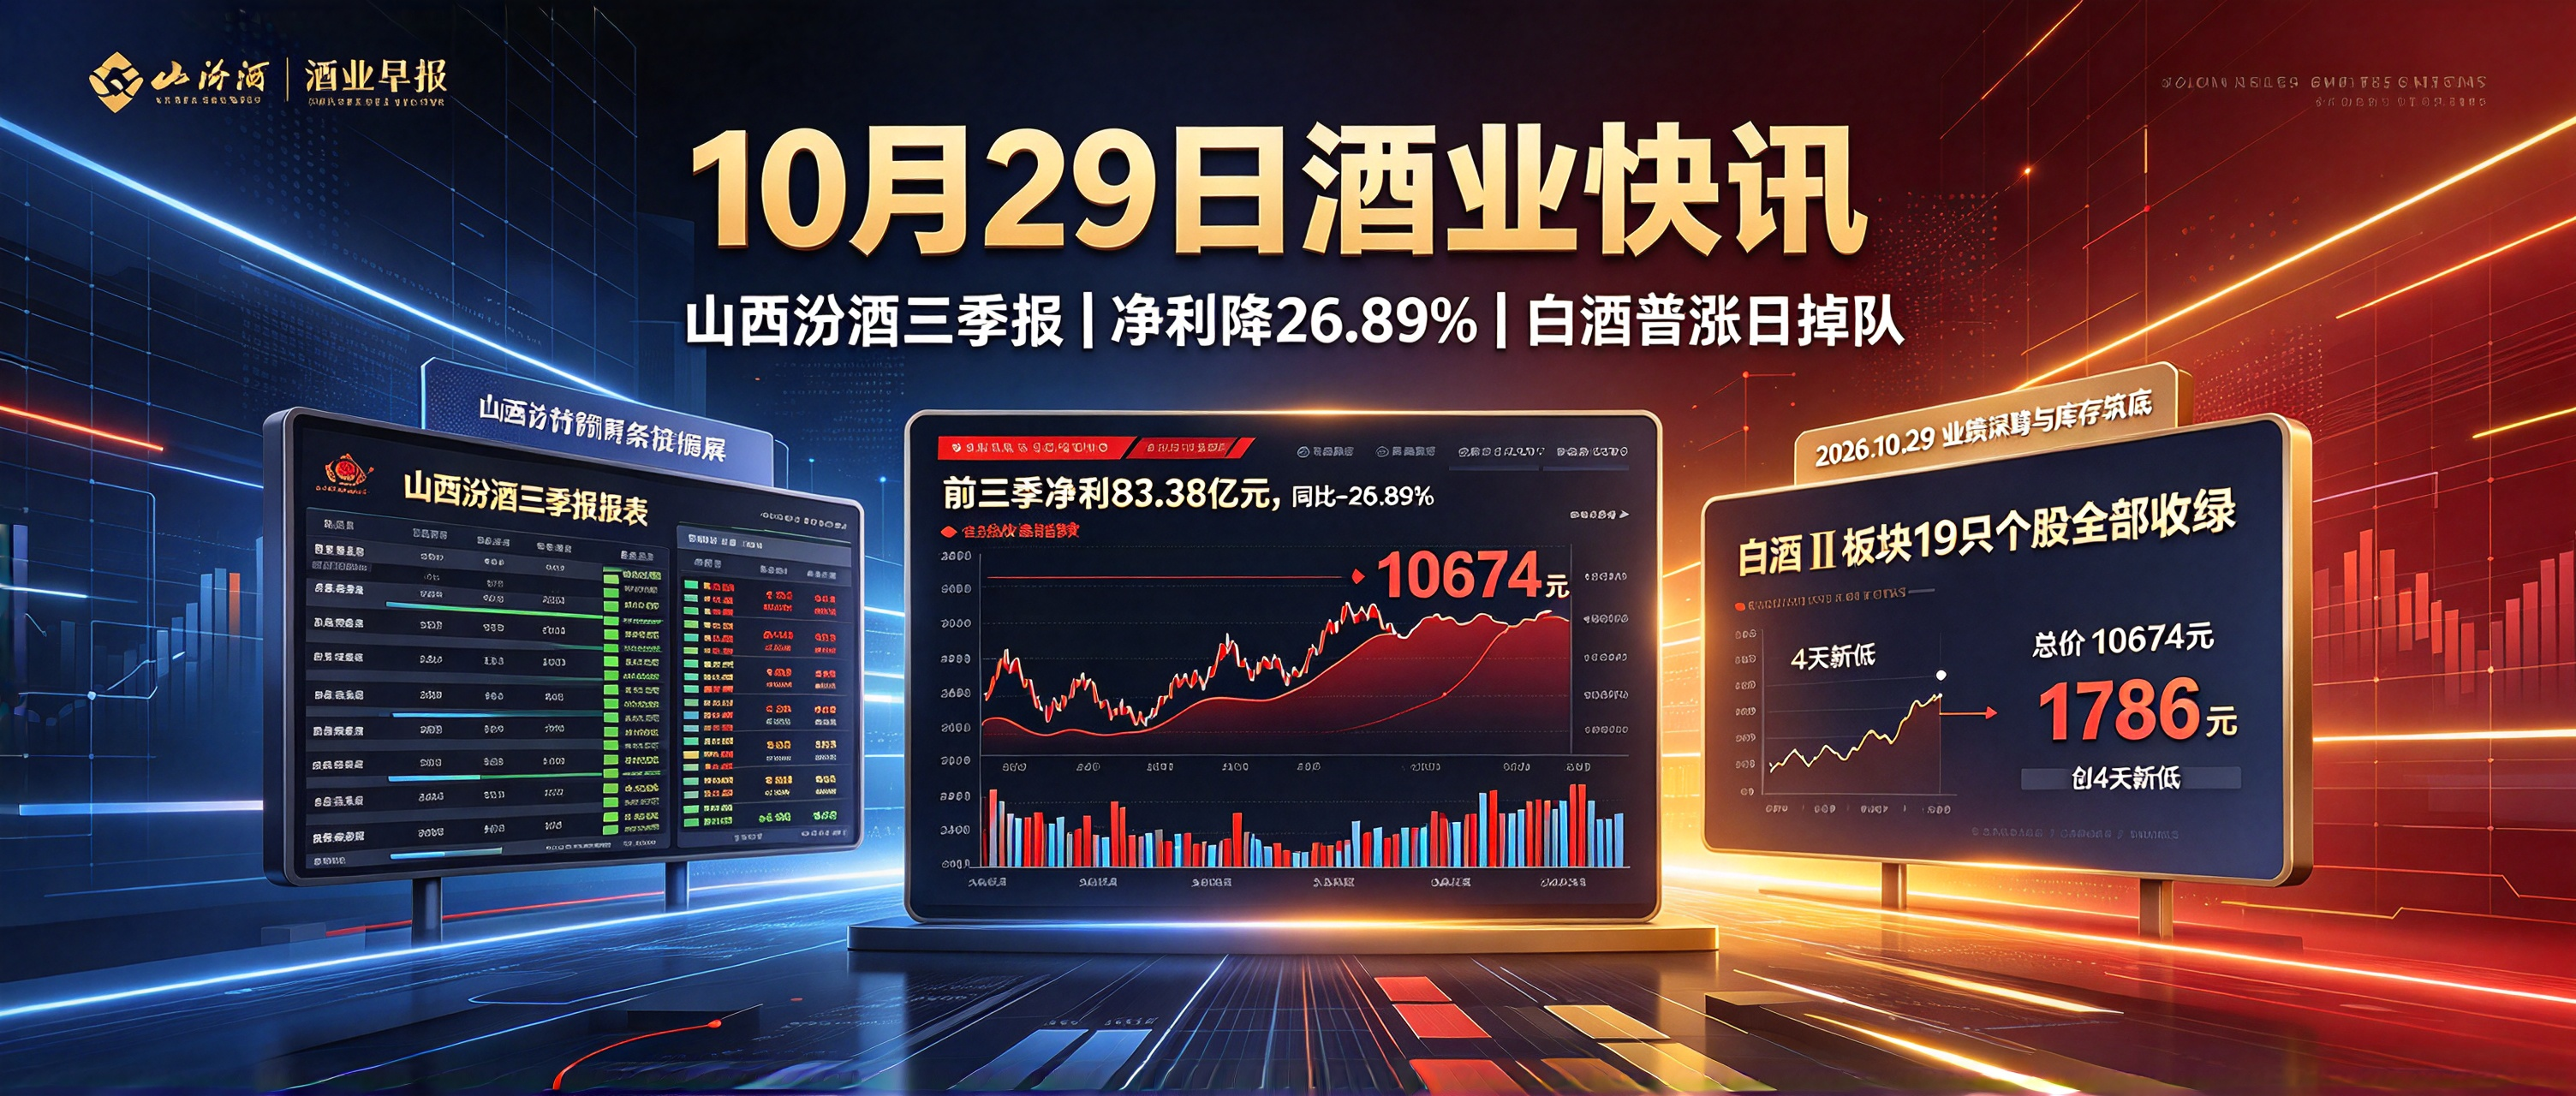
各位酒友早上好!今天是2026年10月29日星期四,农历九月二十。三季报进入最密集的两天,今天的主角是清香龙头山西汾酒——报表上的数字不好看,报表之外的信息却很值得琢磨。与此同时,昨天全市场普涨,白酒却是唯一下跌的板块。一边是业绩在"深蹲",一边是资金在犹豫,这篇值得你花三分钟读完。
🏛️【今日酒水头条】山西汾酒三季报出炉:前三季净利83.38亿元、同比降26.89%,渠道库存却已回到健康区间
10月28日晚,山西汾酒(600809)发布2026年第三季度报告。这是继五粮液之后,又一份来自头部酒企的"筑底期成绩单"。
📊 核心数据:
- 前三季度:营业收入283.82亿元,同比下降13.80%;归母净利润83.38亿元,同比下降26.89%;扣非净利润83.37亿元,同比下降26.94%
- 第三季度(单季):营业收入73.38亿元,同比下降18.11%;归母净利润18.99亿元,同比下降34.52%;扣非净利润18.98亿元,同比下降34.45%
- 公司口径:业绩变动主要系本期收入下降、成本费用降幅有限所致
📊 结构上"省内稳、省外承压":
- 分产品:汾酒实现销售收入278.17亿元、同比下降13.54%;其他酒类(竹叶青、杏花村等)4.1亿元、同比下降36.63%
- 分渠道:代理渠道261.43亿元、同比下降15.06%;直销及电商平台20.84亿元、同比增长2.06%
- 分区域:省内105.39亿元、同比下降4.23%;省外176.88亿元、同比下降18.91%
📊 但报表之外藏着三个"暖信号":
- 库存降下来了:经过持续精细化管控,中秋过后整体渠道库存回落至健康合理区间,告别此前高库存、高周转压力的粗放状态
- 价盘守住了:在行业整体价盘承压、普遍倒挂的环境中,青花汾酒系列批价保持稳健;此前某大商超把汾酒作低价引流款冲击区域价盘,汾酒迅速断供并设置窜货回购机制,宁可牺牲短期流水也要守住价格底线
- 动销有亮点:42度青花汾酒30销量增长超三成,53度青花汾酒25销量翻番,经典巴拿马系列平稳向好;主打年轻化的白玉汾酒、玫瑰汾酒系列销量增长近8倍
⚠️ 一个需要留意的指标:截至三季度末,合同负债余额56.1亿元、环比减少10.5亿元,回款端表现略弱于营收端,说明渠道打款意愿仍在恢复中。
10月28日收盘,山西汾酒报111.60元/股,跌1.52%,总市值约1361亿元。
💡 买酒网点评:
看汾酒这份报表,不能只看"降了多少",更要看"降在了哪里"。 省内只降4.23%、省外降18.91%,说明区域基本盘稳住了,出清的压力集中在过去压得最狠的外埠市场;而库存回落到健康区间、青花系列批价扛住倒挂,则是比利润数字更重要的"底盘信号"。说白了,汾酒是在主动用短期的报表数字,去换渠道的长期健康——这套"先挤水分、再谈增长"的打法,正是这轮行业调整里头部酒企的共识。对普通酒友来说,这反而是好事:厂家把价盘守住了,你买到的那瓶酒,价格体系就更稳定、更不容易"今天买完明天掉价"。
📊【资本市场】普涨日里唯一"掉队":白酒19只个股全线收绿,机构却在悄悄接茅台
昨天的A股走出了一个标准的普涨结构,但白酒成了最特殊的那一个。
📈 当日全市场(10月28日):
- 4156只个股上涨、1239只下跌,涨停74只,两市成交1.63万亿、较上一交易日放量1675亿
- 上证指数收3681.47点、涨0.91%;通信设备涨6.01%、半导体涨4.20%、自动化设备涨5.38%,涨幅居前
📉 而白酒板块:
- 白酒Ⅱ板块19只成分股,收盘红的个数是0,整板块跌2.20%
- 贵州茅台收1330.75元、跌1.85%(单日成交51.87亿);五粮液收72.40元、跌3.95%(成交50.67亿);山西汾酒111.60元跌1.52%;泸州老窖69.18元跌2.36%;洋河股份36.58元跌2.11%
- 古井贡酒跌4.29%、金徽酒跌6.15%,是全板块跌得最狠的两只
- 资金面上,白酒主力净流出3.63亿元,是当日主力净流入榜上唯一的净流出板块
⚠️ 一个容易被忽略的细节:把茅台和五粮液拆开看,资金态度恰好相反——茅台当日主力净流入+0.98亿元(机构在接、散户净流出9.82亿),五粮液主力净流出2.87亿元(散户在接)。同一天、同一个板块,两瓶最贵的酒,接盘的是两类完全不同的资金。
💡 买酒网点评:
普涨日里没跟上的板块,往往比下跌日更值得记一笔,因为它说明资金是"主动绕开"的。 市场情绪一回来,资金第一反应还是奔着科技和高端制造去,白酒的"防御属性"在反弹日反而变成了包袱。有个结论很实在:"低估"从来不等于"会涨"。但换个角度看,资金的分化本身也在传递信息——机构愿意接茅台,图的是业绩确定性;对五粮液的态度谨慎,盯的是渠道去库存的进度。对日常买酒的人来说,这其实是同一件事:批价稳不稳、库存去得快不快,才是一瓶酒真正的"底色"。
🔴【今日酒水价格】两涨五跌五平!总价10674元创4天新低,飞天茅台结束二连阳回落1786元
据新浪财经"酒价内参"10月29日最新数据,过去24小时中国白酒12大单品终端零售均价"两涨五跌五平",下跌品种数量占优,且跌幅明显超过上涨端,整体价盘在昨日回落后继续下行。
📈 上涨端(2款):
- 古井贡古20 +7元 → 532元:昨日重挫后快速反弹,修复力度强劲,是今日涨幅最大单品
- 五粮液1618 +1元 → 826元:自月内最低位小幅抬升,暂时摆脱近期弱势
📉 下跌端(5款):
- 五粮液普五八代 -6元 → 791元:二连跌继续承压,距离800元关口渐行渐远
- 国窖1573 -6元 → 878元:连续第二日走低并跌破880元,回调幅度明显扩大
- 洋河梦之蓝M6+ -6元 → 601元:三连阳宣告结束,昨日涨幅悉数回吐
- 飞天茅台 -3元 → 1786元:结束此前二连阳,再度滑向近期最低位
- 茅台1935 -1元 → 685元:连续两日上涨后小幅回调
➖ 持平(5款): 精品茅台 维持2448元,转入横盘;青花汾20 保持388元,低位波动明显收敛;习酒君品 维持637元,步入淡静期;青花郎 保持688元,连续第二日平盘整理;水晶剑南春 维持414元,在20天以来最高位暂歇。
💰 总价: 12大单品各取一瓶打包价10674元,较昨日下跌14元,创下4天以来新低。五粮液普五八代、国窖1573、洋河梦之蓝M6+三款均大跌6元,对整体价盘形成主要拖累。
💡 买酒网解读:
今天的盘面是典型的"整体偏弱、局部有温度":
- 三款核心单品同步大跌6元——普五、国窖、梦之蓝M6+,恰好都是次高端和高价位带的"中坚",说明这一档的卖压还没释放完
- 飞天茅台跌3元至1786元,虽结束二连阳,但仍在1780元以上运行,高端基本盘没有松动
- 古井贡古20单日反弹7元、五粮液1618小幅抬升,说明低位也有人在接,只是接的力量还不够强
给酒友的实用建议:价盘在三季报密集期反复震荡,这个阶段"不必追高,也不必恐慌"。刚需按需采购;300—700元次高端价位带今年让利最充分,价格下探最狠,也最容易淘到高性价比的好酒,适合精挑细选、小单分批。
📈【行业观察】动销降幅从30%收窄到10%:白酒最猛的下滑,真的过去了吗?
今天(10月29日)一篇行业观察文章引发关注:2026年中秋国庆双节期间,白酒行业整体动销同比仍在下降,但降幅已从2024年的约30%、2025年的约20%,收窄到现在的约10%。
几组支撑数据:
- 动销降幅:2024年约 -30% → 2025年约 -20% → 2026年双节约 -10%,跌势明显趋缓
- 渠道库存:部分酒商反馈库存同比下降10%—20%,茅台散瓶批价稳定在1700元附近
- 企业端:20家A股白酒上市公司2026年上半年合计营业总收入约2004亿元、同比下降约6.65%,合计归母净利润约737亿元、同比下降约8.28%,超过八成企业利润下滑
- 经销商感受:中国酒业协会中期报告显示,56.6%的经销商认为价格倒挂程度在加剧,86.4%的受访企业认为消费者更趋理性、更注重性价比
行业共识正在形成:旧打法(靠压货抢经销商)正在失效,新秩序还没完全立起来;酒企普遍从"向经销商压货"转向"帮终端动销"。
💡 买酒网点评:
"降幅从30%收窄到10%" 这几个字,比任何一句"行业见底"的口号都更有含金量——它说明最剧烈的那一段下滑,确实已经过去了。但也要清楚:"跌幅收窄"不等于"开始增长",行业还在"磨底"而不是"反弹"。真正值得关注的是那句话——"从向经销商压货,转向帮终端动销"。这个转变,恰恰是行业最健康的一次进步:过去是货压在渠道里,现在是货真正落到杯子里。 对酒友来说,这意味着渠道里的库存越来越少、价格越来越真实,你买到"囤货酒""倒挂酒"的概率也在下降。
🍶【企业动态】贵州拟把"12987"工艺转为数据模型;张裕拟增持爱斐堡;欧洲酒庄酝酿提价
① 贵州拟将"12987"工艺转为数据模型
据天眼新闻,贵州正推进"AI·黔智造"项目,把酱酒经典酿造工艺"12987"(1年周期、2次投料、9次蒸煮、8次发酵、7次取酒)的七个取酒节点分别接入一组数据,用数字化手段记录和复现传统工艺关键参数。这意味着老师傅的"手感",正在被翻译成可管理、可传承的数据资产。
② 张裕拟增持爱斐堡股权
据中国酒业协会消息,张裕拟增持爱斐堡(爱斐堡国际酒庄)股权,进一步加码高端葡萄酒板块布局。此前张裕三季报显示,第三季度归母净利润1090.7万元、同比大增468.92%,前三季度经营活动现金流净额7.03亿元、同比增长96.54%。
③ 欧洲酒庄酝酿明年提价,玻璃瓶与包材成本承压
据行业消息,欧洲多家酒庄正在酝酿2027年提价,主要原因是玻璃瓶及包装材料成本上行。这或将进一步推高进口葡萄酒的终端售价。
④ 其他看点速览:
- 茅台"首尔之夜" 举行,首支面向海外市场的产品宣传片《温暖,连接世界》全球首发;同期茅台还见证2026香港高尔夫公开赛圆满收官、第九届"汉酱杯"全国业余围棋大赛落幕
- 国台龍标酒上市,成为国台"茅香酱酒体系"首款产品
- 泸州老窖集团赴甘孜县推进托底性帮扶工作;洋河冠名2026年宿迁市集体婚礼
- 泸州老窖将于10月30日披露三季报,贵州茅台将于10月31日披露三季报
💡 买酒网点评:
把这几条放一起看,主线非常清楚——要么在"把老工艺讲明白",要么在"把老资产做深"。贵州把"12987"变成数据模型,是让传统经验可复制、不走样;张裕增持酒庄股权,是往高端品质的根上扎;欧洲酒庄因包材涨价酝酿提价,则提醒我们"好酒会越来越贵"是全球性的趋势。对酒友的启示很实在:喝得懂、买得对,比盲目追高更划算。
📅【重要节点提醒】三季报进入最后两天,这几件事别错过
- 10月30日 泸州老窖披露三季报
- 10月31日 贵州茅台披露三季报(预约日)
- 11月1日 《白酒质量通则》(GB/T 48009-2026)正式实施——白酒行业首个全品类通用国家标准
- 11月4日—6日 2026首届四川(峨眉山)威士忌产业发展大会,主题"威起峨眉·酝见东方"
- 11月26日—28日 2026华糖万商大会(郑州国际会展中心)
- 机构前瞻:高盛预计2026年第三季度是行业盈利低谷,第四季度营收降幅有望收窄至1%、净利润转为增长13%;国泰海通认为白酒已处底部区间;国金证券维持行业景气度"下行趋缓"判断
💡 买酒网点评:
未来三天是"业绩+标准"双验证的关键窗口:茅台三季报会给出高端酒最权威的一份答卷,《白酒质量通则》则会改写整个行业的游戏规则。对日常买酒的人来说,最该盯的从来不是股价,而是两件事:批价稳不稳、库存去得快不快。 从今天这份汾酒三季报看,库存这一项,确实在往好的方向走。
三季报集体"晒底"、行业动销降幅收窄、双11大促已开启,现在正是全年选酒、囤酒的性价比窗口。
👉 关注【买酒网】公众号,后台回复关键词领福利:
- 回复【今日价单】:领取更新至10月29日的《2026年10月主流白酒批价参考表》,12大单品+20款名酒实时更新
- 回复【三季报】:领取五粮液、山西汾酒等已披露酒企三季报核心数据解读,看懂"营收、净利、库存、合同负债"四个关键指标
- 回复【次高端捡漏】:获取300—700元高性价比次高端名酒选购清单——今年让利最充分的价位带
- 回复【白酒新国标】:领取《白酒质量通则》核心要点解读,看懂11月1日起买酒该看哪些标
👉 点击文末"阅读原文",直达买酒网官方商城:
✅ 节后囤酒专场,整箱购更划算
✅ 次高端名酒专场,今年性价比最好的价位带
✅ 小酒低度酒专区,自饮独酌新选择
✅ 名酒礼盒+黄酒+葡萄酒组合,家宴聚会一站备齐
✅ 满减+赠品鉴小酒+顺丰包邮
✅ 一品一码全程溯源,正品保障,破损包赔
关注买酒网,每天为您带来最新酒业资讯。买真酒、买好酒、买划算的酒,就上买酒网!
📅 2026年10月29日 | 买酒网编辑部出品