 买酒网
当日徽酒三家同日交卷——迎驾贡酒前三季度营收48.29亿元(+6.93%)、净利15.75亿元(+4.25%),第三季度单季净利4.14亿元(+8.58%),是三家中唯一实现单季净利增长的企业;古井贡酒、口子窖第三季度收入分别同比增长约3.7%、3%,均为本轮调整以来首次转正,且双双抛出中期分红方案;泸州老窖三季报显示前三季度营收146.68亿元(-36.58%)、净利56.71亿元(-47.31%),但第三季度营收环比大增71.45%、净利环比翻倍(+111.12%),期末货币资金225.03亿元;机构端,中信证券判断白酒板块已处周期磨底后期、出清尾声,"价格、库存、预期等底部信号已现";财通证券直言徽酒"报表的出清接近尾声";终端价盘方面,12大单品"四涨八跌"、打包总价10656元再跌18元,连续第三日下行并创今年9月中旬以来最低纪录,青花郎单日重挫8元至680元为跌幅最大;贵州茅台三季报将于10月31日(明日)披露,机构前瞻预计其Q3营收约410亿元、净利约203亿元。
各位酒友早上好!今天是2026年10月30日星期五,农历九月二十一。昨天我们还在说"白酒股在普涨日成了唯一下跌板块",今天市场就给了一个响亮的反转——开盘逆势拉升,多股涨停,主力净流入13.31亿元。更关键的是,这波行情不是空穴来风:徽酒三家集体交出"转正"的成绩单,泸州老窖单季净利环比翻倍。股价和报表同时给信号,这篇值得你花三分钟读完。
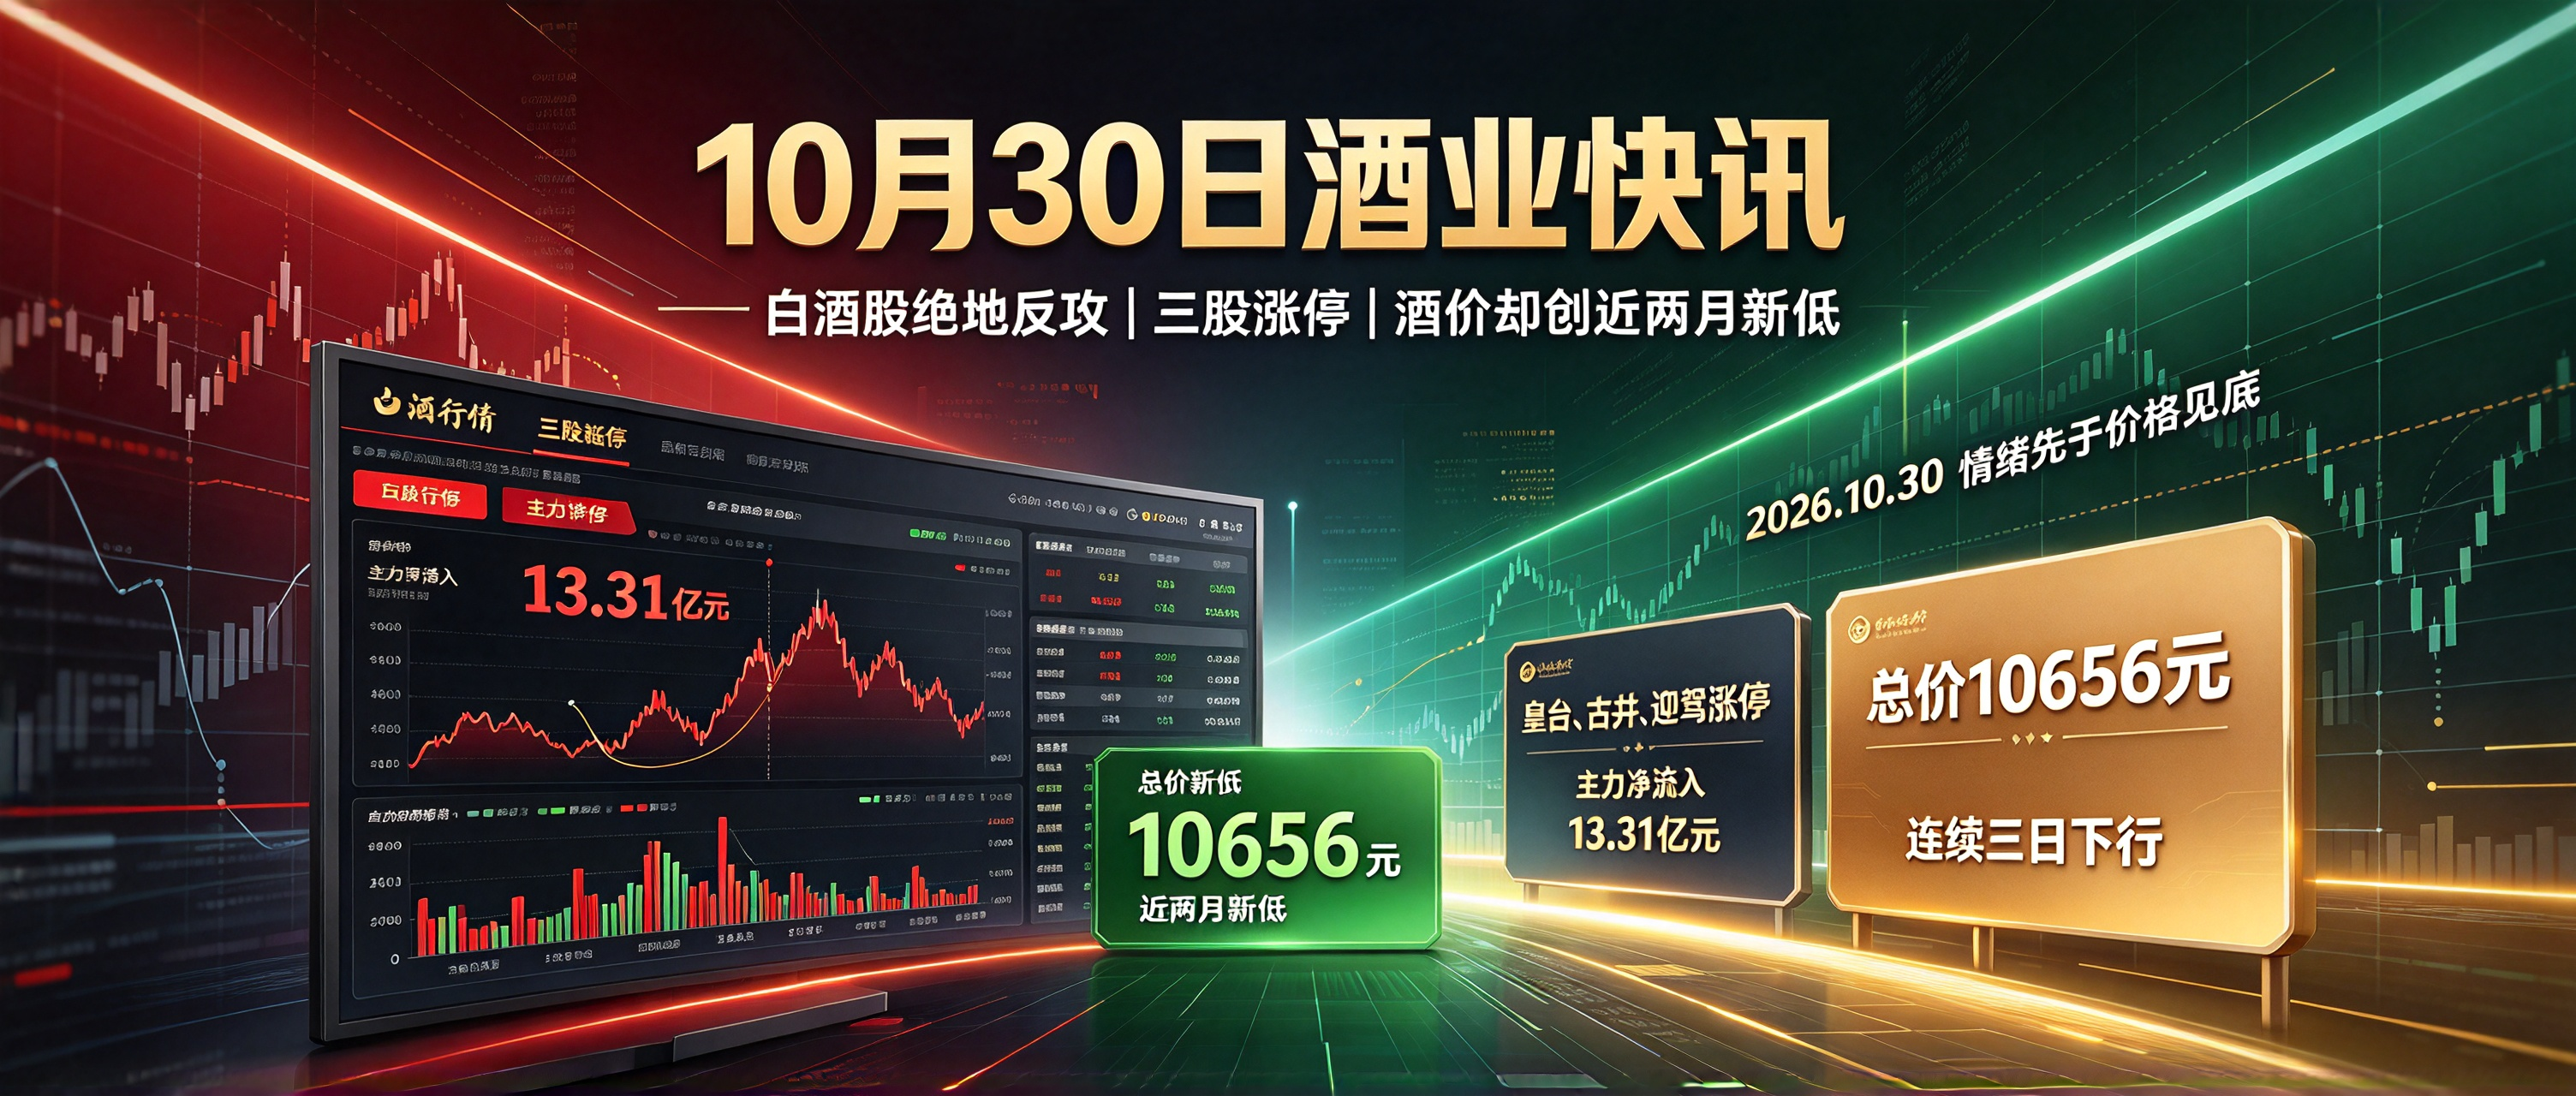
🏛️【今日酒水头条】白酒股"绝地反攻":三股涨停、主力净流入13.31亿,12大单品却创近两月新低
今天(10月30日)早盘,A股整体承压,白酒板块却逆势拉升,走出久违的涨停潮。这是本周白酒板块第二次走出独立行情,但力度远胜前次。
📈 盘面上的"爆发感":
- 涨停梯队:皇台酒业报14.18元、涨10.01%;古井贡酒报95.69元、涨9.99%;迎驾贡酒报44.47元、涨9.99%;泉阳泉涨9.95%
- 跟涨梯队:泸州老窖暴涨8.22%报75.82元;今世缘涨5.66%;舍得酒业涨4.94%;口子窖涨3.90%;五粮液涨2.35%;贵州茅台涨逾1%(盘中报1367元附近)
- 板块指数:截至10点51分,酿酒行业指数报38655.95点、涨幅达2.38%,成交额135.8亿元,换手率1.13%,上涨个股30家、下跌仅7家
- 资金面:主力净流入13.31亿元,中单净流出5.11亿元,散户净流出8.19亿元——机构在买、散户在跑,这个结构和前几天的"普涨日掉队"恰好相反
💡 买酒网点评:
从"唯一掉队"到"涨停潮",中间只隔了一天。 这个反转为什么发生?三个直接原因:第一,徽酒三家的三季报显示"报表出清接近尾声"——迎驾贡酒单季净利还在增长,古井、口子双双"转正",这是最硬的产业证据;第二,泸州老窖单季净利环比翻倍,说明最惨的时候可能真的过去了;第三,中信证券喊出"底部信号已现",给了资金一个方向。当然要冷静一点:今天涨得最猛的,恰恰是前面跌得最惨的区域酒和次高端,典型的"超跌反弹"特征。一天的涨停潮,还不足以宣告趋势反转——真正确认见底,还是要看批价能不能站稳、库存能不能继续降。
🔴【今日酒水价格】四涨八跌!总价10656元创近两月新低,青花郎单日重挫8元
据新浪财经"酒价内参"10月30日最新数据,过去24小时中国白酒12大单品终端零售均价"四涨八跌",下跌品种数量占据明显优势,累计跌幅也远超上涨端,整体价盘连续第三日下行,且日间跌幅进一步扩大。
📈 上涨端(4款):
- 青花汾20 +2元 → 390元:结束窄幅整理,重新收复390元整数位
- 精品茅台 +1元 → 2449元:昨日平盘后微幅回升,低位走势企稳
- 五粮液普五八代 +1元 → 792元:结束此前连续两天重跌,但价格仍徘徊于800元关口下方
- 习酒君品 +1元 → 638元:近几日涨跌交错,延续小幅震荡整理
📉 下跌端(8款):
- 青花郎 -8元 → 680元:连续两日平盘后骤然下挫,创下近30天价格新低,沦为今日跌幅最大单品
- 五粮液1618 -4元 → 822元:昨日短暂回升后大幅走低,再创近一个月新低
- 古井贡古20 -3元 → 529元:昨日大涨后再度回调,近期价盘大幅振荡
- 水晶剑南春 -3元 → 411元:自近期高位明显回落,退守趋势均线
- 飞天茅台 -2元 → 1784元:二连跌继续回探,进一步下移至近期低点
- 茅台1935 -1元 → 684元:连续第二日小幅调整,过去20天走势平稳
- 国窖1573 -1元 → 877元:三连阴延续弱势,但日跌幅较昨日明显收窄
- 洋河梦之蓝M6+ -1元 → 600元:二连跌后退守600元整数位
💰 总价: 12大单品各取一瓶打包价10656元,较昨日温和下跌18元,连续第三日走低,创下今年9月中旬以来最低纪录。青花郎重跌8元、五粮液1618下跌4元,成为拖累整体价盘的主要品种。
💡 买酒网解读:
今天出现了一个很有意思的"错位"——股市在涨停,酒价却还在创新低。这恰恰说明两者看的是不同的东西:
- 股市看预期:三季报"转正"、机构喊底部,市场提前反应
- 酒价看成交:真实终端还在消化库存,短期难改
所以今天的盘面更像是"情绪先于价格见底"。值得注意的是,飞天茅台跌至1784元、青花郎跌破680元,都指向次高端仍在反复磨底;但五粮液普五八代止跌、青花汾20收复390元,也说明低位并非无人承接。
给酒友的实用建议:价盘连续第三日走低、探至近两月新低,这个阶段"不必追高,也不必恐慌"。刚需按需采购;300—700元次高端价位带今年让利最充分,价格下探最狠,也最容易淘到高性价比的好酒,适合精挑细选、小单分批。
📊【三季报专区】泸州老窖Q3净利环比翻倍;徽酒三家集体"转正",迎驾单季净利逆势增长
今天是三季报季的"收官日",多家酒企同日交卷,其中泸州老窖和徽酒三家的数据最值得细看。
① 泸州老窖:前三季营收降36.58%,但Q3环比"翻倍式"改善
- 前三季度:营业收入146.68亿元、同比下降36.58%;归母净利润56.71亿元、同比下降47.31%;扣非净利润56.21亿元、同比下降47.67%;经营活动现金流净额44.45亿元、同比下降54.74%
- 第三季度(单季):营业收入41.95亿元、同比下降37.14%;归母净利润13.32亿元、同比下降57.03%
- ⭐ 关键亮点(环比):第三季度营收环比增长71.45%,归母净利润环比大增111.12%,净利润实现环比翻倍
- 家底扎实:期末货币资金225.03亿元;国窖1573高端品牌底盘坚实,中高档酒盈利水平维持高位
- 股东动向:招商中证白酒A增持1044.09万股、瑞众人寿增持366.17万股,汇添富中证主要消费ETF新进第十大流通股东
② 徽酒三家同日交卷:迎驾单季净利唯一增长,古井、口子"首次转正"
- 迎驾贡酒:前三季度营业收入48.29亿元、同比增长6.93%;归母净利润15.75亿元、同比增长4.25%;第三季度营收14.13亿元、同比增长4.25%,归母净利润4.14亿元、同比增长8.58%——三家中唯一单季净利实现增长
- 古井贡酒:第三季度收入同比增长约3.7%,为本轮调整以来首次转正;同时抛出中期分红方案
- 口子窖:第三季度收入同比增长约3%,同样为调整以来首次转正;同步抛出中期分红方案
机构怎么看:
- 财通证券点评:迎驾已连续三季度转正,洞6稳健增长、洞9势能提升;古井、口子均为调整以来首次转正,预示着两者库存已下降到相对合理状态,报表的出清接近尾声
- 中信证券:当前白酒板块处于周期磨底后期、出清尾声阶段,价格、库存、预期等底部信号已现;展望2027年,行业供需有望实现新均衡
- 国泰海通:迎驾贡酒是本轮白酒调整中最早企稳的标的之一,洞藏系列占比提升带动毛利率优化
💡 买酒网点评:
这份"收官成绩单"最大的价值,是给出了一个可验证的信号:最先企稳的,是那些把库存先降下来的企业。 迎驾连续三季度转正,靠的是"洞6、洞9"这类100—300元大众价位带的产品持续跑量;古井、口子能"首次转正",前提也是库存降到了合理状态。这跟我们在终端看到的一致:真正的需求,落在大众价位带的宴席和家庭自饮上。再从泸州老窖看,营收利润同比还在降,但环比已大幅改善——同比看的是"去年多好",环比看的才是"现在多好"。对酒友而言,这意味着一个好兆头:行业最难受的那个季度,可能正在过去。
📈【行业观察】三季报季收官:该看的不是谁先转正,而是"三件事"
10月26日至30日,酒企三季报集中披露完毕。 这是白酒行业连续第三年在同一份报表上被追问同一个问题:底到了没有。
先看已经确定的事实:
- 1—9月全国白酒产量235.4万千升、累计下降3.9%(9月单月27.5万千升、同比降4.8%)
- 集中度进一步提升:营收排名前五的企业,在19家公司总营收中的占比由80.02%升至82.66%,净利润占比由88.44%升至91.18%
- 结论:总量在收缩、降幅在收窄、利润在向头部集中
行业真正该看的是三件事:
- 降幅有没有继续收窄(报表底)
- 价格带有没有继续分叉(产业底)
- 渠道有没有真的转向C端(模式底)
价格带的"哑铃型"越来越清晰:主流消费价格带已从高峰期的400—500元下移至100—300元区间;300—700元次高端腰部承压最突出,高端与百元大众两端相对坚挺。
11家券商的口径高度趋同——"筑底、出清、全面向C":高盛认为市场情绪正在筑底、Q3表现预计较Q2改善;中信建投判断板块筑底出清、众多头部酒企股息率已高于4%;东方证券观察到酒厂不再向渠道压货,考核转向开瓶动销与稳价;国盛、华泰则指向防御属性、低预期与库存去化的三重共振。
💡 买酒网点评:
"降幅收窄"和"利润向头部集中",是这份收官报表里最有含金量的两句话。 但也要保持清醒:"报表底"不等于"产业底"——报表可以通过控量、调整基数被修饰得更平滑,真正的产业底只能由"开瓶率"来确认,而这恰恰是当前最弱的一环(终端真实开瓶率仅约37%)。所以说白了:行业在往好的方向走,但还没到可以"庆祝"的时候。 对普通酒友来说,最该盯的始终是两件事——批价稳不稳、库存去得快不快。
🍶【企业动态】汾酒"恰如其汾"今日登陆杭州;华致酒行今日披露三季报
① 山西汾酒:"恰如其汾"城市巡游今日登陆杭州
10月30日,汾酒"恰如其汾"城市巡游计划登陆杭州。该计划此前已走过成都站、广州站,以"一城一策"的在地表达,陪伴全国重点城市的年轻消费者。此前10月25日,汾酒旗下"聆竹"酒文化活态体验空间在太原钟楼街开业,扎根双非遗草本露酒,打造主打傅山轻养文化的沉浸式茶酒生活体验空间,成为继"观汾小酒馆"之后又一处品牌与消费者互动的创新实体场景。
② 华致酒行:10月30日披露三季报
酒类流通龙头华致酒行(300755)于10月30日披露2026年三季报。截至10月20日,公司A股股东户数为16379户,较10月9日减少325户(-1.95%),筹码趋于集中。
③ 其他看点速览:
- 贵州茅台三季报将于10月31日(明日)披露,机构前瞻预计其Q3营业总收入约410亿元(同比约+5%)、归母净利润约203亿元(约+6%)
- 皇台酒业今日涨停,但前三季度净亏损1789.8万元(上年同期亏损713.59万元),亏损扩大
- 迎驾贡酒今日涨停后总市值约356亿元
💡 买酒网点评:
把这几条放在一起,主线只有两个字——"场景"。汾酒把"恰如其汾"巡游开进杭州、把"聆竹"体验空间落进太原钟楼街,本质上是在用"能喝、能逛、能体验"的场景,把品牌塞进年轻人的日常。这也和今年整个行业的主线对得上:从"卖酒"走向"卖生活方式"。对酒友最直接的好处是:想买什么场景的酒,选择只会越来越多。
🏭【明日看点】茅台三季报明日揭晓,机构前瞻:Q3营收约410亿元
明天(10月31日),白酒行业最受关注的一份报表——贵州茅台三季报将正式披露。 作为唯一能在全行业承压期"靠提价和直销实现增长"的企业,这份报表的分量不言而喻。
机构前瞻的核心预期:
- Q3营业总收入约410亿元(同比约+5%)、归母净利润约203亿元(约+6%),前三季度累计营收约1333亿元(+1.8%)、累计净利约648亿元(基本持平)
- 与同行最大的不同:茅台渠道存销比处于良性区间、投机库存已压缩至低位,观察茅台只需盯三件事——放量、价格提升、直销占比
- 2026年三次提价是关键引擎:3月提价8.6%在三季度同比中全额体现,7月提价覆盖整个中秋旺季;飞天茅台批价企稳1630—1700元区间、顺价空间约400元
- 直销占比持续抬升:上半年直销占比从50.1%跳升至57.3%,i茅台上半年收入402.64亿元、同比增长274%
💡 买酒网点评:
看茅台三季报,用的是一套和别的酒企完全不同的框架:别的酒企核心矛盾是"去库存",茅台的核心变量是"放量、提价、直销占比"。 说得更直白一点:当同行还在为渠道库存发愁时,茅台已经把利润的分配权从经销商手里收回,装进了自己的报表。明天这份报表最值得看的有两点——飞天批价能不能站稳1630元、直销占比能不能突破60%。这两个数字的背后,其实就是"定价权"三个字。
📅【重要节点提醒】三季报季收官,这几件事别错过
- 10月31日 贵州茅台披露三季报(预约日)
- 11月1日 《白酒质量通则》(GB/T 48009-2026)正式实施——白酒行业首个全品类通用国家标准
- 11月4日—6日 2026首届四川(峨眉山)威士忌产业发展大会,主题"威起峨眉·酝见东方"
- 11月26日—28日 2026华糖万商大会(郑州国际会展中心)
- 机构口径参考:中信证券判断板块已处周期磨底后期、出清尾声;高盛预计2026年第三季度为行业盈利低谷,第四季度净利润有望转为增长13%
💡 买酒网点评:
三季报季到今天正式收官,接下来是"标准+预期"接力的阶段:11月1日《白酒质量通则》实施会重塑行业规则,机构则普遍把"修复的起点"指向四季度和2027年。对日常买酒的人来说,最该盯的从来不是股价,而是两件事:批价稳不稳、库存去得快不快。
三季报集体"晒底"、徽酒率先转正、双11大促正当时,现在正是全年选酒、囤酒的性价比窗口。
👉 关注【买酒网】公众号,后台回复关键词领福利:
- 回复【今日价单】:领取更新至10月30日的《2026年10月主流白酒批价参考表》,12大单品+20款名酒实时更新
- 回复【三季报】:领取泸州老窖、迎驾贡酒、古井贡酒等酒企三季报核心数据解读,看懂"营收、净利、库存、回款"四个关键指标
- 回复【次高端捡漏】:获取300—700元高性价比次高端名酒选购清单——今年让利最充分的价位带
- 回复【白酒新国标】:领取《白酒质量通则》核心要点解读,看懂11月1日起买酒该看哪些标
👉 点击文末"阅读原文",直达买酒网官方商城:
✅ 节后囤酒专场,整箱购更划算
✅ 次高端名酒专场,今年性价比最好的价位带
✅ 小酒低度酒专区,自饮独酌新选择
✅ 名酒礼盒+黄酒+葡萄酒组合,家宴聚会一站备齐
✅ 满减+赠品鉴小酒+顺丰包邮
✅ 一品一码全程溯源,正品保障,破损包赔
关注买酒网,每天为您带来最新酒业资讯。买真酒、买好酒、买划算的酒,就上买酒网!
📅 2026年10月30日 | 买酒网编辑部出品